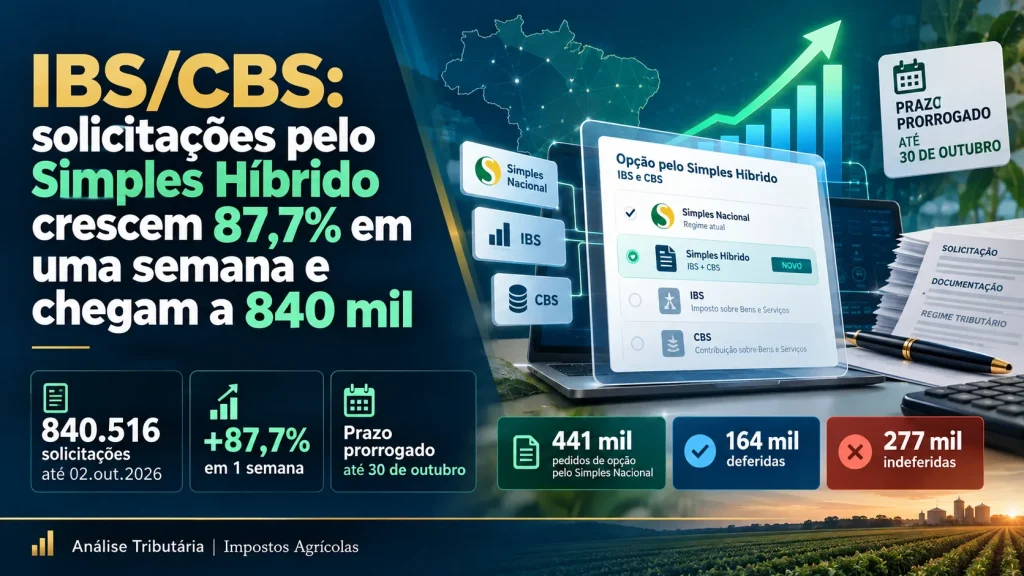
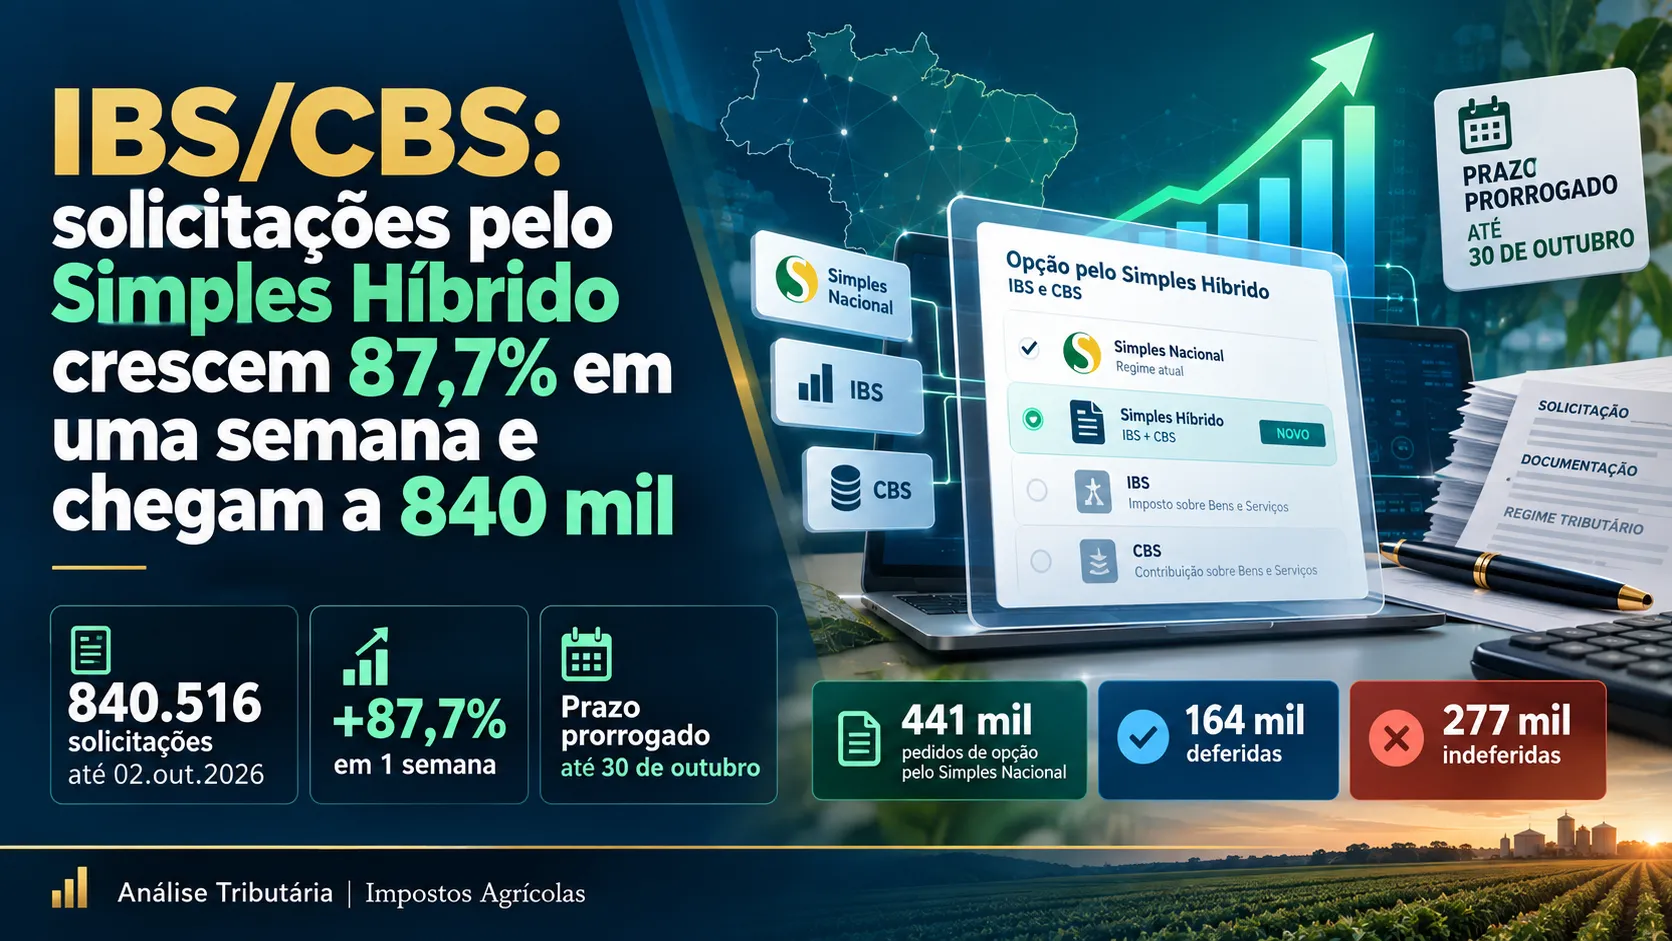
O número chama atenção não apenas pelo volume, mas principalmente pela velocidade do crescimento. Em 25 de setembro, uma semana antes, o Fisco contabilizava cerca de 447 mil solicitações. Isso representa uma alta de 87,7% em apenas sete dias.
Ao mesmo tempo, também avançaram os pedidos de adesão ao próprio Simples Nacional. Foram registradas 441 mil solicitações, das quais 164 mil foram deferidas e 277 mil indeferidas. As empresas que tiveram o pedido indeferido ainda estão dentro do prazo legal para regularizar as pendências impeditivas.
Simples Híbrido ganha força na reta decisiva de 2026
Os dados mostram que o debate sobre o Simples Híbrido deixou de ser apenas conceitual e passou a influenciar decisões concretas de centenas de milhares de empresas.
Na última sexta-feira de setembro, em 25 de setembro, a Receita havia registrado aproximadamente 447 mil opções pelo regime regular de IBS e CBS. Uma semana depois, o total chegou a 840.516.
No mesmo período, as solicitações de opção pelo Simples Nacional subiram de 328 mil para 441 mil, crescimento de 34,5%.
| Indicador | 25/09/2026 | 02/10/2026 | Variação |
|---|---|---|---|
| Opção pelo regime regular de IBS/CBS | 447 mil | 840.516 | +87,7% |
| Opção pelo Simples Nacional | 328 mil | 441 mil | +34,5% |
As 840 mil solicitações correspondem a aproximadamente 11,8% do total de empresas enquadradas no Simples Nacional. Segundo os dados apresentados pela Receita Federal, cerca de 7 milhões de CNPJs ativos estão atualmente no regime.
O que é o Simples Híbrido?
Com a entrada do IBS e da CBS no novo modelo tributário, as empresas do Simples Nacional passam a ter duas alternativas em relação ao recolhimento desses tributos.
Simples Tradicional ou “puro”
Nessa opção, a empresa permanece no modelo tradicional do Simples Nacional, mantendo IBS e CBS dentro da guia única de arrecadação, o DAS.
Simples Híbrido ou regime regular
Nessa modalidade, a empresa continua enquadrada no Simples Nacional para os demais tributos, mas o IBS e a CBS passam a ser recolhidos separadamente, fora do DAS, segundo as regras do regime regular.
Na prática, isso significa que a empresa não abandona o Simples Nacional, mas passa a adotar uma forma diferente de tratamento especificamente para IBS e CBS.
Por que tantas empresas estão fazendo essa opção?
Os números indicam que muitas empresas estão avaliando com atenção o impacto do novo modelo tributário antes da entrada de 2027. O crescimento de quase 88% nas solicitações em uma única semana mostra que a decisão sobre permanecer no modelo tradicional ou migrar para o regime regular de IBS e CBS ganhou urgência.
Essa escolha pode afetar a forma de recolhimento dos tributos e, por isso, exige análise cuidadosa da realidade de cada empresa. A decisão não deve ser tomada apenas com base em preferência pelo modelo atual ou pelo novo formato, mas considerando o funcionamento do negócio e os efeitos do regime escolhido.
Prazo para opção pelo regime regular foi prorrogado
O Comitê Gestor do Simples Nacional prorrogou para 30 de outubro de 2026 o prazo de opção pelo regime regular do IBS e da CBS para o período de janeiro a junho de 2027.
Antes da alteração, o prazo se encerraria em 30 de setembro. A prorrogação amplia o período para que empresas e profissionais responsáveis façam análises, simulações e regularizações antes da escolha definitiva.
Mais detalhes sobre a mudança de prazo podem ser consultados em: opção pelo regime regular de IBS e CBS no Simples Nacional.
Prazo para opção pelo Simples Nacional em 2027
Também foi prorrogado o período para opção pelo Simples Nacional em 2027. A escolha deverá ser realizada entre 1º de setembro e 15 de outubro de 2026, produzindo efeitos a partir de 1º de janeiro de 2027.
Esse calendário é importante porque muitas empresas poderão estar tomando duas decisões relacionadas entre si: ingressar ou permanecer no Simples Nacional e, ao mesmo tempo, definir como tratar IBS e CBS dentro desse enquadramento.
Empresas terão janela para cancelar a opção
A opção pelo Simples Nacional e a escolha pelo regime regular do IBS e da CBS poderão ser canceladas, em caráter irretratável, entre 3 de novembro e 20 de dezembro de 2026.
Antes da nova resolução, a janela de cancelamento se encerraria em 30 de novembro. Com a prorrogação, as empresas ganham mais tempo para revisar a decisão depois de conhecer novos elementos do cenário tributário de 2027.
Definição da alíquota da CBS pode influenciar a decisão
Um dos fatores que torna a nova janela de cancelamento especialmente relevante é a expectativa de definição da alíquota da CBS para 2027.
Segundo o cronograma informado, essa definição deve ocorrer no Senado até 15 de dezembro de 2026. Com o prazo de cancelamento estendido até 20 de dezembro, as empresas poderão reavaliar a opção depois de conhecer esse dado.
Mais informações sobre esse cronograma estão disponíveis em: TCU tem até 30 de outubro para enviar ao Senado cálculos da alíquota da CBS.
O que os números mostram sobre o comportamento das empresas
O crescimento das solicitações em tão pouco tempo mostra que as empresas estão reagindo rapidamente à proximidade dos prazos e às mudanças no calendário.
O fato de mais de 840 mil empresas já terem solicitado a opção pelo regime regular indica que o Simples Híbrido passou a ocupar espaço relevante dentro das decisões tributárias para 2027.
Ao mesmo tempo, o número de indeferimentos nas solicitações de opção pelo Simples Nacional — 277 mil — reforça a necessidade de atenção às pendências impeditivas. Como ainda há prazo legal para regularização, empresas nessa situação precisam acompanhar o processo e corrigir eventuais irregularidades dentro do calendário aplicável.
Calendário resumido
| Evento | Prazo |
|---|---|
| Opção pelo Simples Nacional para 2027 | 1º de setembro a 15 de outubro de 2026 |
| Opção pelo regime regular de IBS e CBS para jan-jun/2027 | Até 30 de outubro de 2026 |
| Janela para cancelamento das opções | 3 de novembro a 20 de dezembro de 2026 |
| Previsão para definição da alíquota da CBS de 2027 pelo Senado | Até 15 de dezembro de 2026 |
O que empresas do Simples devem fazer agora?
Diante da proximidade dos prazos, o principal ponto é evitar decisões automáticas. A empresa precisa compreender qual modelo pretende adotar e acompanhar atentamente o calendário.
- Verificar se existem pendências que possam impedir a opção pelo Simples Nacional.
- Avaliar a diferença entre manter IBS e CBS dentro do DAS e adotar o regime regular.
- Acompanhar a definição da alíquota da CBS para 2027.
- Observar o prazo de 30 de outubro para o Simples Híbrido.
- Revisar a decisão dentro da janela de cancelamento prevista entre novembro e dezembro.
Conclusão
O salto de 447 mil para 840.516 solicitações em uma semana mostra que o Simples Híbrido se tornou um dos principais temas práticos da transição para IBS e CBS.
Mais de 11% das empresas hoje enquadradas no Simples Nacional já apresentaram solicitação para recolher IBS e CBS pelo regime regular. Ao mesmo tempo, centenas de milhares de empresas também estão buscando ingresso ou permanência no próprio Simples Nacional.
Com prazos prorrogados e possibilidade de cancelamento posterior, outubro, novembro e dezembro de 2026 formam uma janela decisiva para planejamento tributário. A escolha entre Simples Tradicional e Simples Híbrido deve ser tratada como uma decisão estratégica, acompanhada de perto até a consolidação das condições aplicáveis a 2027.
Importante: este conteúdo tem caráter informativo e foi elaborado com base nos dados e prazos apresentados na matéria de referência. A decisão sobre o regime mais adequado deve considerar a situação específica de cada empresa.