CGIBS organiza a regulamentação e barra obrigações criadas por notas técnicas.
Por Carlos Henrique — Consultor Tributário
INTRODUÇÃO
O Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicou, em 17 de novembro de 2026, a Resolução CGIBS nº 20/2026. A norma define a tipologia, a hierarquia, as competências e os limites jurídicos de todos os atos e instrumentos formais que compõem a regulamentação e a operacionalização do Imposto sobre Bens e Serviços (IBS).
Assinada pelo presidente do colegiado, Flávio César Mendes de Oliveira, a medida traz segurança jurídica para contribuintes, profissionais contábeis e administrações tributárias durante a transição da Reforma Tributária. O texto delimita exatamente quais instrumentos têm força normativa para criar obrigações e quais possuem caráter meramente técnico, operacional ou orientativo.
Fundamentos constitucionais e legais da Resolução
A edição da Resolução CGIBS nº 20/2026 decorre diretamente da arquitetura institucional criada pela Reforma Tributária sobre o consumo e pelas leis complementares que a regulamentam:
Competência Constitucional (EC nº 132/2023). O inciso I do art. 156-B da Constituição Federal atribui aos Estados, ao Distrito Federal e aos Municípios, por meio do CGIBS, a competência para editar o regulamento único e uniformizar a interpretação e a aplicação da legislação do IBS.
Lei Complementar nº 214/2025. Instituiu o IBS, a Contribuição sobre Bens e Serviços (CBS) e o Imposto Seletivo. A norma prevê a atuação coordenada entre o CGIBS e a Receita Federal do Brasil (RFB) por meio de atos conjuntos e instâncias de harmonização.
Lei Complementar nº 227/2026. Estruturou a governança administrativa do CGIBS. O art. 11 fixa as competências deliberativas do Conselho Superior, enquanto os arts. 25 e 29 definem a Diretoria Executiva como órgão técnico-executivo encarregado de coordenar as diretorias e evitar conflitos de competência.
Alinhamento com atos anteriores. A norma preserva as regras da Resolução CGIBS nº 17/2026 (sobre atos técnicos operacionais de sistemas) e da Resolução CGIBS nº 8/2026 (sobre tramitação eletrônica no sistema SEI-IBS).
As seis espécies gerais de atos do CGIBS
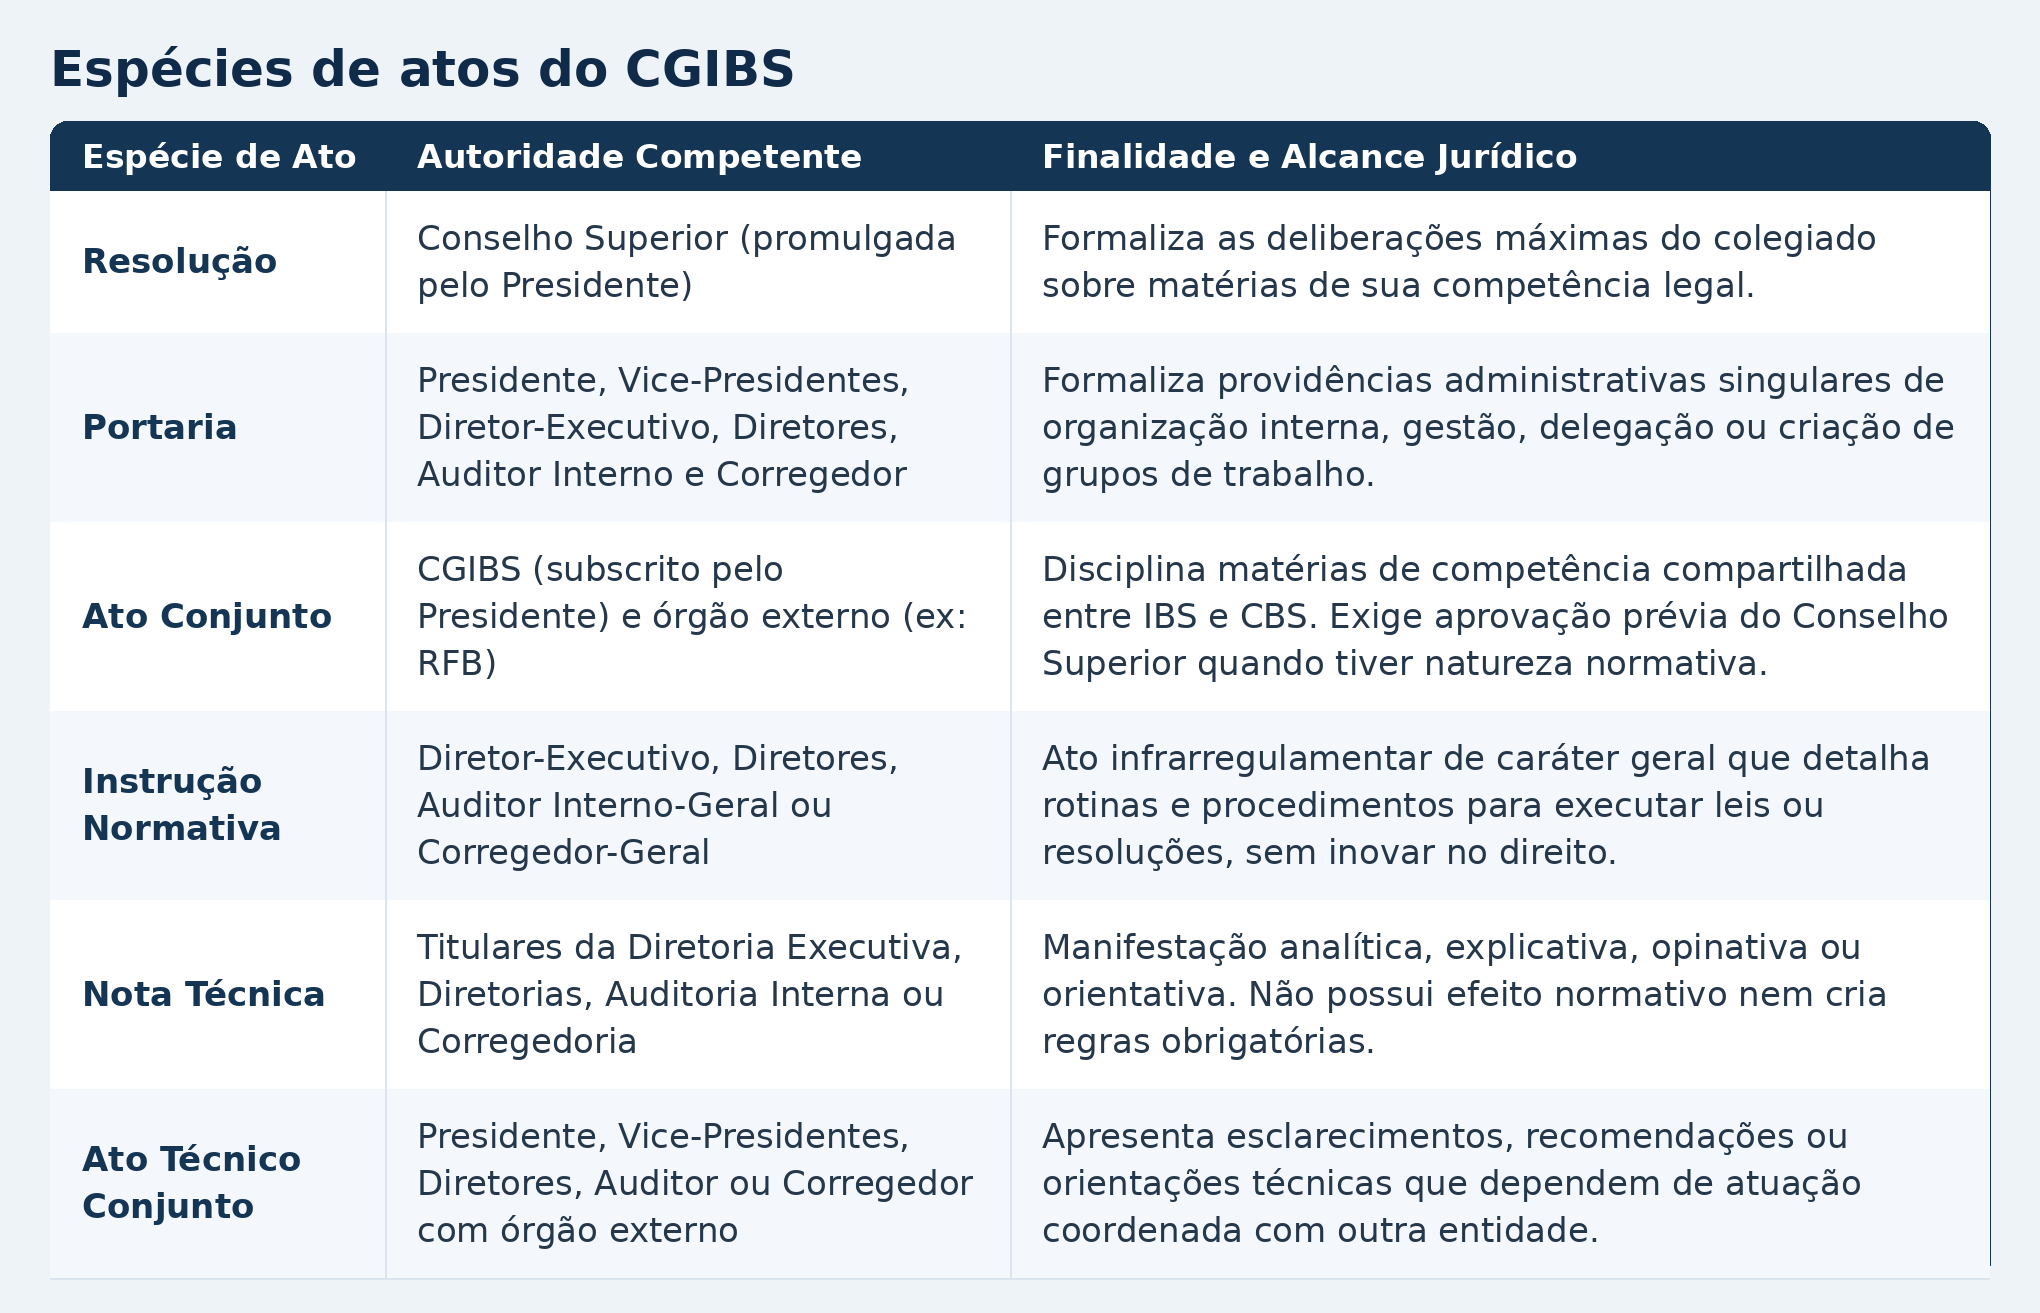
O art. 2º da Resolução nº 20/2026 consolida seis espécies gerais de atos formais no âmbito do Comitê Gestor. Cada instrumento possui autoridade emitente e alcance jurídico específicos:
Limites materiais: o que não pode criar obrigações tributárias
Um dos pontos mais relevantes da Resolução nº 20/2026 para os contribuintes é a imposição de freios claros à atuação infra regulamentar. A norma impede que atos de menor hierarquia instituam exigências fiscais sem respaldo do Conselho Superior ou da lei.
Restrições às Instruções Normativas (art. 6º, § 2º). Fica expressamente proibido utilizar Instrução Normativa para criar, modificar ou extinguir direitos, obrigações tributárias principais ou acessórias, critérios de incidência, hipóteses de crédito ou penalidades. Também não pode fixar critérios de interpretação da legislação tributária.
Restrições às Notas e Atos Técnicos Operacionais (arts. 8º a 10). Os atos aprovados pela Diretoria Executiva sobre leiautes de documentos fiscais eletrônicos, schemas, regras de validação, APIs e cronogramas de homologação limitam-se à operacionalização tecnológica. Eles não podem alterar regras de negócio aprovadas pelo Conselho Superior nem criar deveres fiscais.
Documentos auxiliares e de comunicação (art. 14). Manuais, guias, cartilhas, bases de conhecimento, perguntas e respostas (FAQ), comunicados e ofícios têm função estritamente informativa. Caso a elaboração de um manual revele lacuna normativa, a unidade deve propor a edição do ato formal adequado.
Despachos (art. 15). São restritos ao impulso e encaminhamento de processos administrativos, sendo vedado seu uso como substituto de ato normativo ou decisório.
Atos sujeitos a regime específico
O art. 13 da Resolução esclarece que a lista de seis espécies gerais não se confunde com instrumentos que possuem rito e efeitos próprios definidos em lei ou no Regulamento Único do IBS (Resolução CGIBS nº 6/2026). Permanecem regidos por normas próprias:
- O próprio Regulamento Único do IBS e o Regimento Interno do CGIBS.
- As Soluções de Consulta e pareceres emitidos em procedimentos específicos.
- As Súmulas e decisões do contencioso administrativo tributário.
- As Resoluções e atos conjuntos do Comitê de Harmonização das Administrações Tributárias e do Fórum de Harmonização Jurídica das Procuradorias.
- Os atos correcionais, disciplinares, relatórios de auditoria interna, editais e instrumentos consensuais (como convênios e acordos de cooperação técnica).
Governança, controle jurídico e publicidade
Para evitar sobreposição de normas entre as diversas diretorias do Comitê Gestor, a Resolução nº 20/2026 estabelece um fluxo rigoroso de controle prévio e transparência:
Filtro da Diretoria Executiva (art. 16). Antes de serem assinadas ou encaminhadas ao Conselho Superior, todas as propostas de atos elaboradas pelas diretorias passam pela avaliação prévia do Diretor-Executivo no sistema SEI-IBS. Ele pode determinar ajustes formais, exigir elaboração conjunta entre áreas ou consolidar a matéria em ato já existente.
Análise da Diretoria de Procuradorias (art. 17). Atos normativos que envolvam questão jurídica relevante ou gerem responsabilidades perante terceiros devem ser submetidos previamente ao crivo jurídico das procuradorias.
Registro e repositório oficial (arts. 18 a 20). A Secretaria-Geral mantém o registro central e assegura a publicação oficial de todos os atos com efeitos externos no repositório institucional do CGIBS.
Segurança na transição (arts. 21 e 22). A nova tipologia aplica-se aos atos editados a partir de 17 de novembro de 2026. Os atos anteriores permanecem válidos sem necessidade de reedição apenas para mudar nomenclatura, e fica proibida a criação de novas espécies de atos pelas diretorias sem previsão legal ou regimental.
Impacto prático para empresas e profissionais tributários
A publicação da Resolução CGIBS nº 20/2026 oferece um mapa de validade normativa indispensável às vésperas da entrada em vigor das novas etapas operacionais de 2027. Na prática, equipes fiscais e jurídicas passam a contar com critérios objetivos para auditar a legalidade de exigências acessórias: qualquer obrigação tributária nova ou alteração de regra de incidência do IBS só vincula o contribuinte se estiver amparada em Lei Complementar, no Regulamento Único, em Resolução do Conselho Superior ou em Ato Conjunto previamente aprovado pelo colegiado.
Conclusão e Recomendações Práticas
A Resolução CGIBS nº 20/2026 inaugura um marco essencial de previsibilidade e segurança jurídica na reta final de preparação para a transição operacional de 2027. Ao impor freios formais às áreas técnicas do Comitê Gestor, a norma protege as empresas contra a chamada “legislação por manual ou nota técnica”, garantindo que novas exigências tributárias passem necessariamente pelo crivo político-jurídico do Conselho Superior.
Referências Bibliográficas e Normativas
- Emenda Constitucional nº 132, de 20 de dezembro de 2023.
- Lei Complementar nº 214, de 16 de janeiro de 2025.
- Lei Complementar nº 227, de 13 de janeiro de 2026.
- Resolução CGIBS nº 6, de 30 de abril de 2026.
- Resolução CGIBS nº 8, de 2026.
- Resolução CGIBS nº 17, de 30 de julho de 2026.
- Resolução CGIBS nº 20, de 17 de novembro de 2026.