Por Carlos Henrique
Consultor Tributário
Em um movimento para suavizar a transição operacional da Reforma Tributária, a Receita Federal do Brasil e o Comitê Gestor do IBS (CGIBS) anunciaram a revisão dos prazos de obrigatoriedade para a emissão de documentos fiscais eletrônicos (DF-e) adaptados à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS). A medida adia para 1º de março de 2027 a exigência de modelos setoriais específicos e das operações de venda de mercadorias no Simples Nacional.
Embora o início da vigência efetiva da CBS — que substituirá o PIS e a Cofins — permaneça mantido para janeiro de 2027, o pacote de flexibilização busca evitar gargalos tecnológicos e dar fôlego para que empresas, contadores e desenvolvedores de software concluam a adequação de seus sistemas emissores.
Fundamentos da decisão e medidas de alívio
A readequação do calendário ocorre após o mapeamento de gargalos operacionais identificados pelo Fisco durante a fase inicial de implantação da Lei Complementar nº 214/2025 e do Ato Conjunto RFB/CGIBS nº 4/2026. Segundo dados da própria Receita Federal, cerca de 780 mil empresas dos regimes de Lucro Real e Lucro Presumido ainda enfrentam dificuldades técnicas para destacar a CBS nas notas fiscais, enquanto aproximadamente 1,1 milhão de micro e pequenas empresas do Simples Nacional que comercializam mercadorias demandam mais tempo para atualizar sistemas menores.
Para reduzir a insegurança jurídica e o impacto financeiro na virada do ano, o pacote anunciado fundamenta-se em quatro pilares:
- Extensão do prazo de pagamento: A Receita propôs conceder 30 dias extras para o recolhimento definitivo da CBS referente às operações realizadas no início de 2027.
- Aproveitamento imediato de créditos: Durante todo o ano de 2027, os contribuintes poderão utilizar os créditos registrados diretamente nas notas fiscais de compra, sem precisar aguardar a confirmação efetiva do recolhimento pelo fornecedor.
- Não punição por erros de boa-fé: Por meio do Programa de Conformidade da Reforma Tributária para 2027, empresas e profissionais contábeis que cometerem falhas operacionais justificadas pela transição não serão penalizados, desde que não haja omissão ou fraude.
- Simplificação para profissionais liberais: Cerca de 2,6 milhões de profissionais liberais que hoje emitem apenas recibos receberão um CNPJ de forma simplificada e automática pelo sistema da Receita em dezembro, sem a necessidade de constituir pessoa jurídica, para viabilizar a emissão de notas fiscais.
Novo cronograma de obrigatoriedade dos documentos fiscais
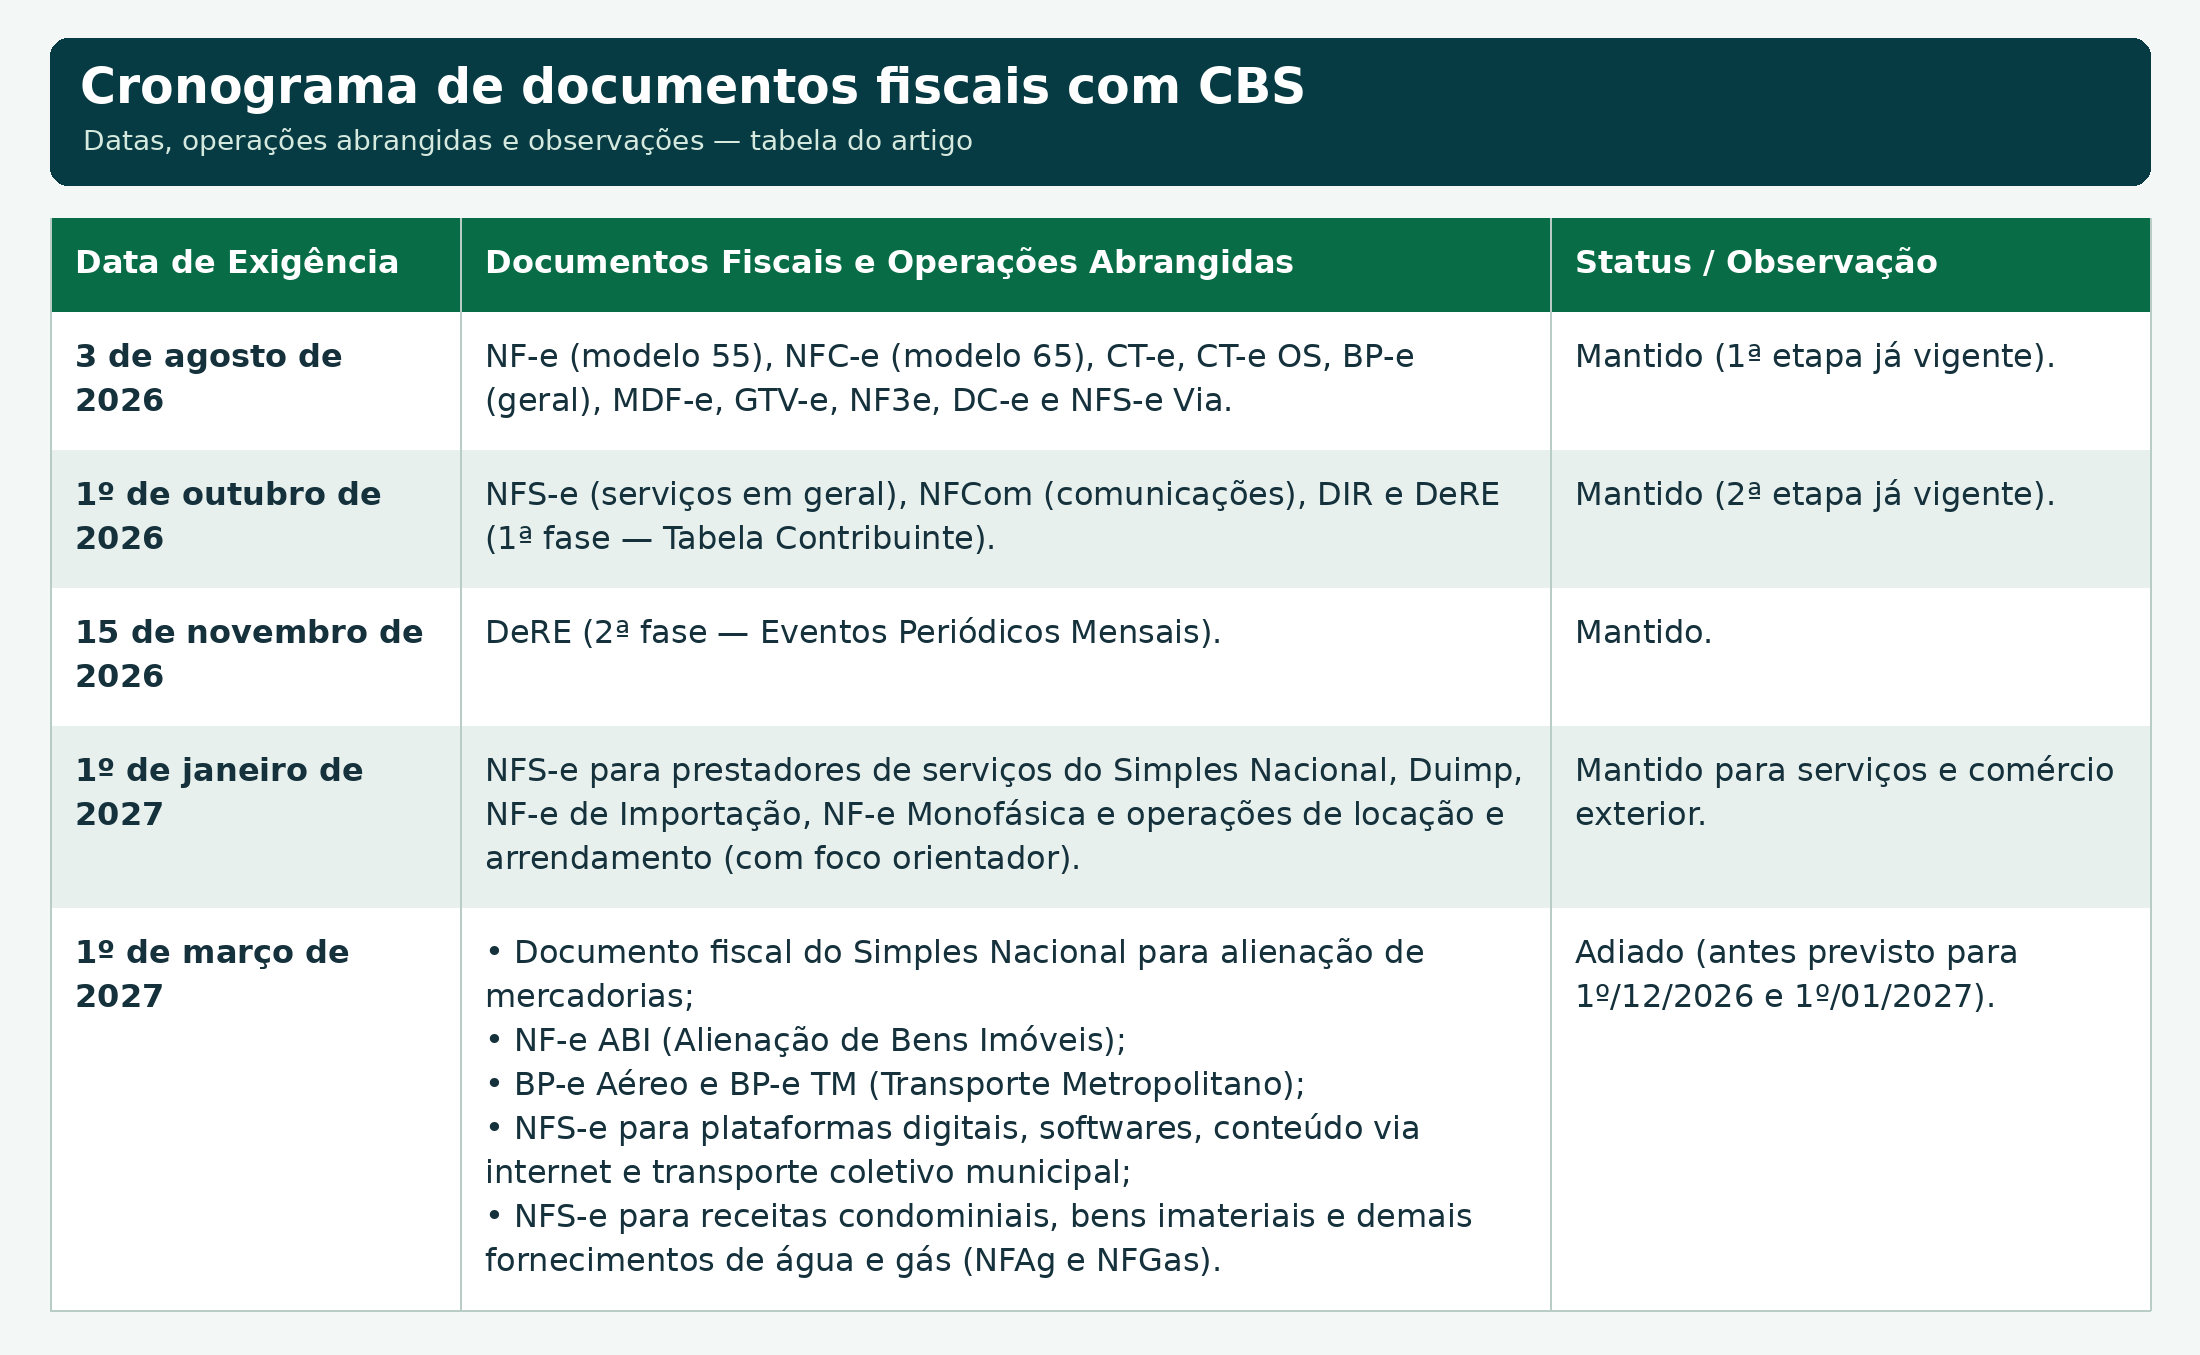
Com as alterações anunciadas em novembro de 2026, a exigência de preenchimento dos campos de IBS e CBS nos documentos fiscais eletrônicos passa a observar os seguintes marcos:
Pontos de atenção para as empresas
É fundamental que os gestores tributários diferenciem a flexibilização das regras de validação da dispensa legal da obrigação. Mesmo nos casos em que os sistemas autorizadores da Receita Federal ou dos municípios não rejeitem automaticamente uma nota emitida sem o destaque completo dos novos tributos, a escrituração correta dos códigos de situação tributária (CST) e das alíquotas permanece essencial para garantir a rastreabilidade das operações e evitar glosas futuras na cadeia de créditos.
Para apoiar a adaptação, a Receita Federal disponibilizou o assistente virtual Leo Reforma e um canal de atendimento rápido em parceria com o Conselho Federal de Contabilidade (CFC), recomendando que as empresas aproveitem o prazo adicional até março de 2027 para realizar testes em ambiente de homologação (sandbox) com seus fornecedores de ERP.
Fundamentação Legal: Citadas no texto