Por Carlos Henrique
Consultor Tributário
1. INTRODUÇÃO
A Reforma Tributária reconfigurou substancialmente a relação do ecossistema imobiliário com o Fisco. Historicamente vistos como meros entes despersonalizados de rateio de despesas, os condomínios edilícios passam a ter papel dinâmico na sistemática do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). A regulamentação trazida pela Lei Complementar nº 214/2025 (com as modificações introduzidas pela Lei Complementar nº 227/2026) superou a lógica simplista de imunidade cega e instituiu testes econômicos, regimes optativos e um rigoroso cronograma de deveres instrumentais que exigem governança e planejamento estratégico das administrações condominiais.
A Emenda Constitucional nº 132/2023 inaugurou o modelo de Imposto sobre o Valor Agregado (IVA) Dual no Brasil, segmentado na CBS (federal) e no IBS (subnacional). O princípio motriz dessa estrutura é a não cumulatividade plena e a neutralidade econômica, visando onerar unicamente o consumidor final.
No âmbito dos condomínios edilícios, o grande desafio normativo repousava em conciliar sua ausência de personalidade jurídica com a expressiva movimentação financeira gerada pela contratação de serviços terceirizados, manutenção de ativos e, em muitos casos, exploração econômica de áreas comuns (como locação de topos para antenas ou espaços publicitários). O arcabouço fiscal de 2026 solucionou esse impasse criando uma barreira de não incidência para a atividade-fim de rateio, mas abrindo flancos para a incidência tributária compulsória ou voluntária a depender do perfil econômico e de ocupação do edifício.
2. PREVISÃO NORMATIVA
A estrutura jurídica aplicada aos condomínios edilícios na sistemática do IVA Dual está fundamentada nos seguintes diplomas:
- Constituição Federal (Art. 156-A e Art. 195, V): Disposições introduzidas pela EC nº 132/2023 que fixam a matriz de incidência objetiva sobre operações com bens materiais, imateriais e serviços.
- Artigo 26 da Lei Complementar nº 214/2025: Dispositivo central regulamentador que define a posição subjetiva dos condomínios edilícios perante o IBS e a CBS.
- Lei Complementar nº 227/2026: Norma revisora que refinou a redação do art. 26 da LC nº 214/2025, disciplinando com maior precisão o impacto das receitas acessórias nas operações condominiais.
- Ato Conjunto RFB/CGIBS nº 4/2026: Ato administrativo normativo que estabeleceu as datas e regras para a obrigatoriedade da emissão e recepção de documentos fiscais eletrônicos no ecossistema condominial.
3. CONDIÇÃO DE CONTRIBUINTE E NÃO CONTRIBUINTE DE IBS E CBS
A regra geral estipulada pelo artigo 26, caput, inciso I, da LC nº 214/2025 é clara: o condomínio edilício não é contribuinte do IBS e da CBS. A lógica do legislador resguarda a natureza jurídica da cota condominial, que constitui mero rateio de despesas comuns entre coproprietários (conforme o Art. 1.336, I, do Código Civil) e não uma atividade comercial.
Contudo, a condição de não contribuinte cai por terra em três cenários de exceção expressa:
- Importação onerosa: Caso o condomínio contrate serviços estrangeiros (ex: licenças de softwares ou armazenamento em nuvem internacional) ou importe diretamente equipamentos, assume a condição de contribuinte obrigatório e individualizado daquela operação.
- Arrematação em leilões: Aquisição de bens em certames públicos atrai a responsabilidade e incidência na forma da lei.
- Exploração comercial relevante: Quando as receitas geradas fora do rateio dos condôminos atingem relevância econômica face ao orçamento global do condomínio.
4. ENQUADRAMENTOS TRIBUTÁRIOS DE IBS E CBS
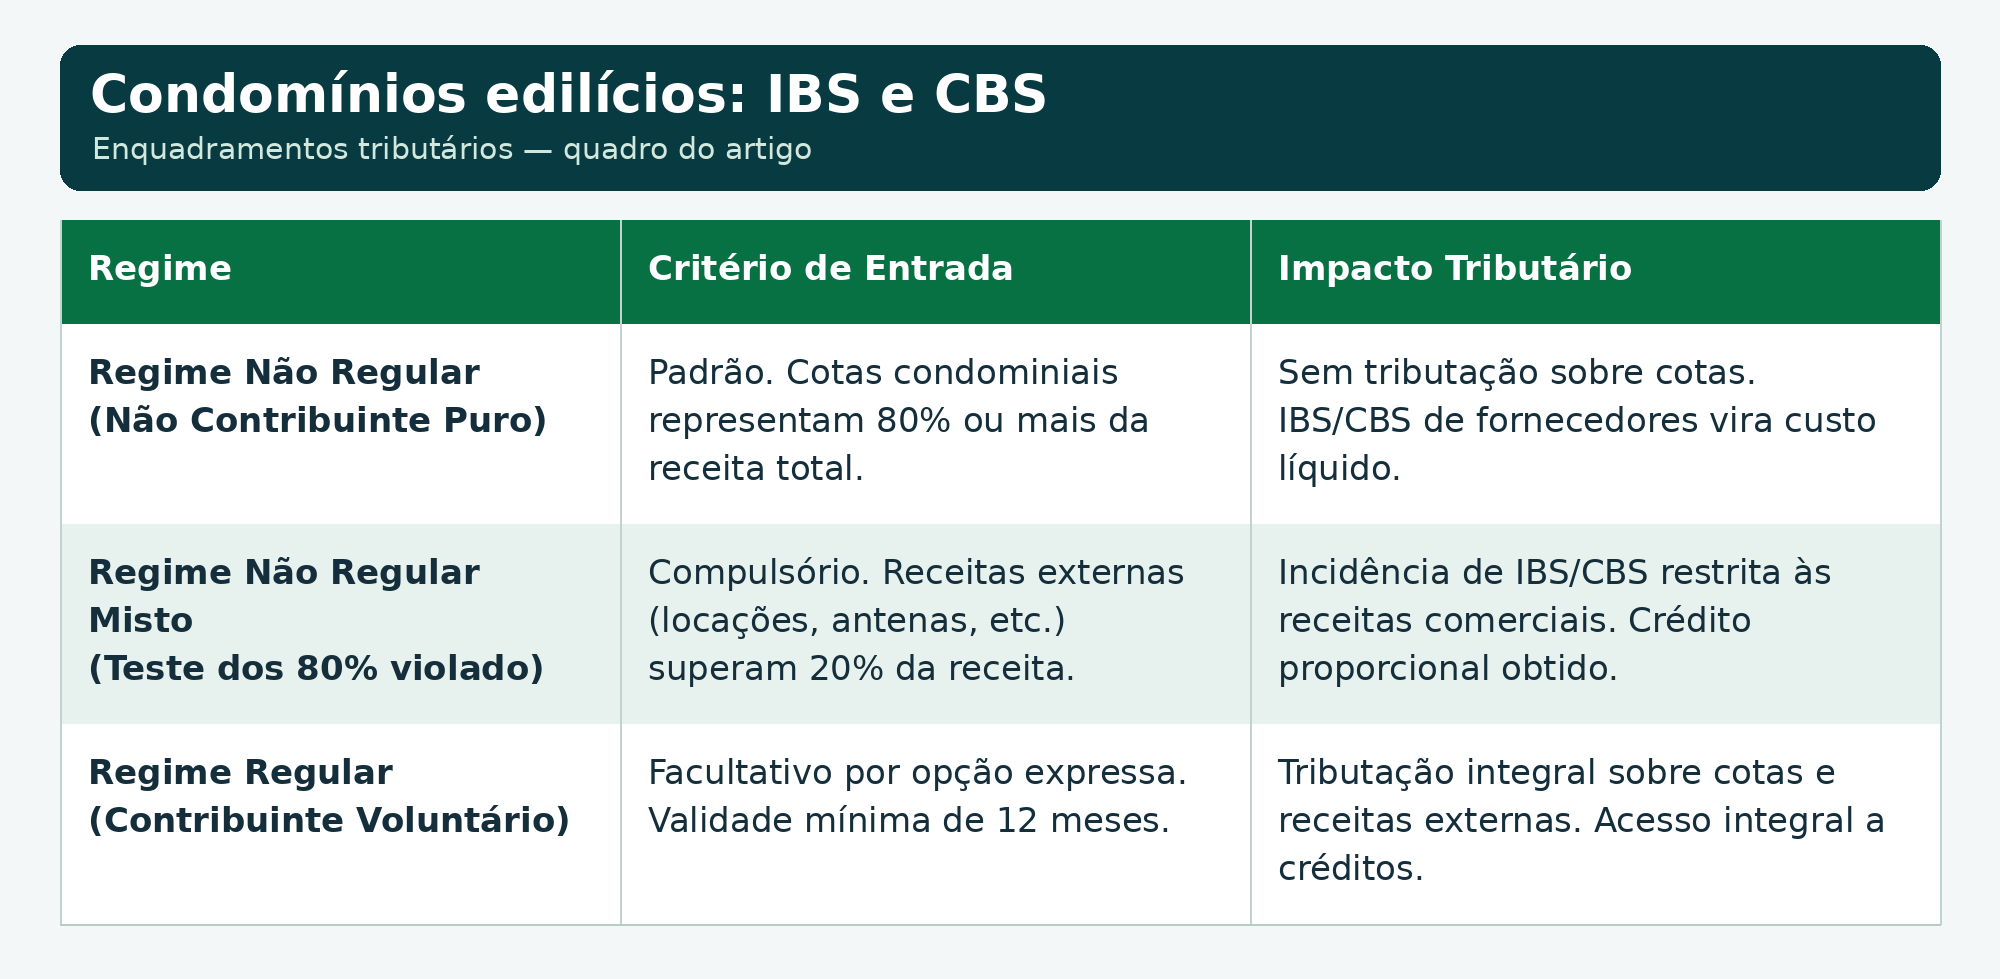
A regulamentação fixa três enquadramentos operacionais para os condomínios:
5. EFEITOS DA CONDIÇÃO DE CONTRIBUINTE
A assunção do status de contribuinte acarreta profundas mudanças na carga financeira do condomínio:
- No Regime Regular: O condomínio emite notas fiscais de suas cobranças e aplica a alíquota padrão estimada do IVA Dual (próxima a 28%) sobre todas as taxas cobradas dos moradores. Embora onere a cota nominalmente, o condomínio liquida o imposto descontando integralmente os créditos tributários da sua cadeia de insumos.
- No Regime Misto (Marginal): Se o condomínio falhar no “teste dos 80%”, será tributado estritamente sobre as receitas de terceiros. Por exemplo, sobre a locação do topo predial para uma antena de telefonia, incidirá o IVA. Se a receita for classificada como locação de bem imóvel, poderá usufruir do regime específico imobiliário com redutor de alíquota (redução de até 70% na base de cálculo).
6. APROPRIAÇÃO DE CRÉDITOS DOS CONDOMÍNIOS EDILÍCIOS
A regra da não cumulatividade condiciona o direito ao crédito à situação de contribuinte:
- Condomínio Não Contribuinte Puro: É considerado consumidor final. Todo o IBS e CBS embutido nas faturas de prestadores de serviços terceirizados (segurança, limpeza, portaria) e na compra de materiais de manutenção converte-se em custo puro. Como os serviços devem sofrer elevação de carga na transição para o IVA, o condomínio puramente isento experimentará um aumento em suas despesas correntes.
- Condomínio Contribuinte Regular: Apropria-se de 100% dos créditos de IBS e CBS destacados nas notas fiscais de energia elétrica, insumos de limpeza, contratos de segurança e manutenção predial, utilizando-os para abater o imposto devido sobre as cotas.
- Condomínio no Regime Misto: Nos termos do art. 26, § 2º, II, “b” da LC nº 214/2025, a apropriação ocorrerá de forma proporcional (creditamento pro rata), aplicando-se o mesmo percentual que a receita tributada representa frente à receita total do condomínio.
7. DIREITO A CRÉDITO DOS CONDÔMINOS
Este tópico é o pilar do planejamento tributário em edifícios corporativos ou logísticos.
- Se o condomínio comercial permanece como não contribuinte, as empresas ocupantes das salas ou galpões não podem se creditar de nenhum valor contido na taxa condominial. O condomínio absorve o imposto como custo e o repassa “escondido” no rateio, gerando cumulatividade na cadeia comercial dessas empresas.
- Se o condomínio opta pelo Regime Regular, ele passa a destacar formalmente o IBS e a CBS nas Notas Fiscais emitidas contra os condôminos. Consequentemente, os condôminos que forem pessoas jurídicas sujeitas ao regime regular de apuração ganham o direito de abater integralmente esses créditos em suas próprias operações fiscais. A elevação da taxa condominial é neutralizada pelo ganho de crédito na contabilidade das empresas condôminas, tornando a opção pelo regime regular altamente recomendável para edifícios corporativos.
8. INSCRIÇÃO NO CNPJ
A Reforma Tributária não alterou a natureza cadastral do condomínio. Ele continua obrigado a manter inscrição ativa no Cadastro Nacional da Pessoa Jurídica (CNPJ), operando sob uma categoria de ente despersonalizado de natureza especial. A novidade reside na integração obrigatória do CNPJ do condomínio junto ao ambiente do split payment e ao Cadastro Unificado do IBS e da CBS, ferramentas essenciais para rastreabilidade de pagamentos eletrônicos automáticos e controle das retenções na fonte de prestadores de serviços.
9. DOCUMENTOS FISCAIS
A maior revolução instrumental imediata ocorre na emissão documental. Sob as balizas do Ato Conjunto RFB/CGIBS nº 4/2026, os condomínios foram incluídos obrigatoriamente no ecossistema de documentos fiscais eletrônicos.
- Emissão: Mesmo os condomínios não optantes (não contribuintes) devem documentar a cobrança de taxas e rateios condominiais por meio de Nota Fiscal de Serviço Eletrônica (NFS-e) de padrão nacional ou documento fiscal equivalente homologado pelos comitês gestores.
- Recepção: O gerenciamento eletrônico de todas as notas fiscais de fornecedores de serviços (NF-e e NFS-e) torna-se mandatório para fundamentar os testes periódicos de aferição de receita (teste dos 80%), mapear o split payment e resguardar a lisura orçamentária perante auditorias da Receita Federal e do Comitê Gestor do IBS.
Fundamentação Legal: Citada no texto