Análise técnica e gerencial — 13 de outubro de 2026
A discussão sobre créditos de IBS e CBS no agronegócio precisa ir além da alíquota. Para produtores, fornecedores de insumos, cooperativas e agroindústrias, uma questão pode definir a necessidade de financiamento da safra: quanto tempo o crédito leva para ser efetivamente aproveitado?
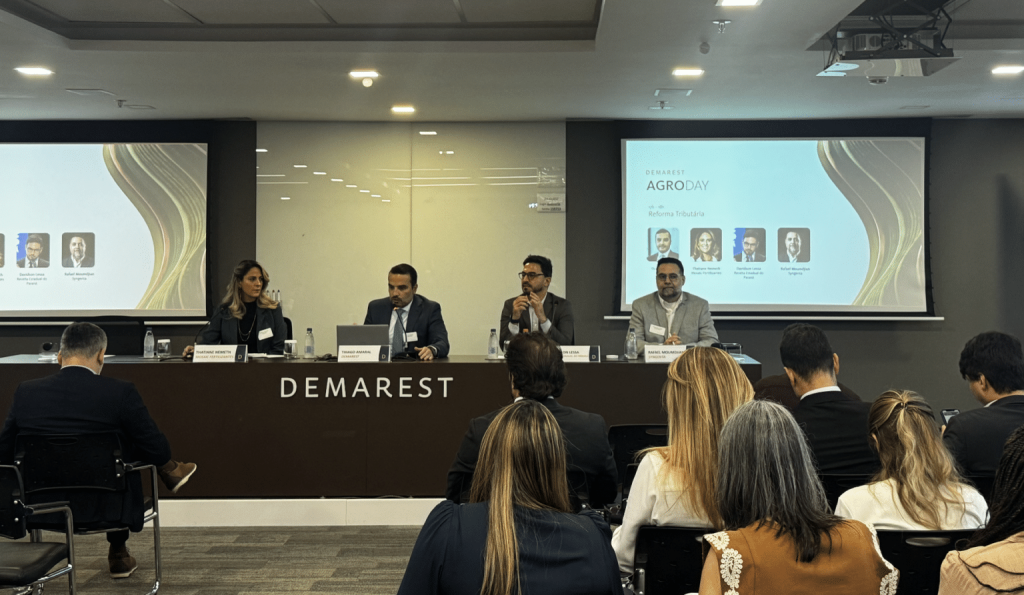
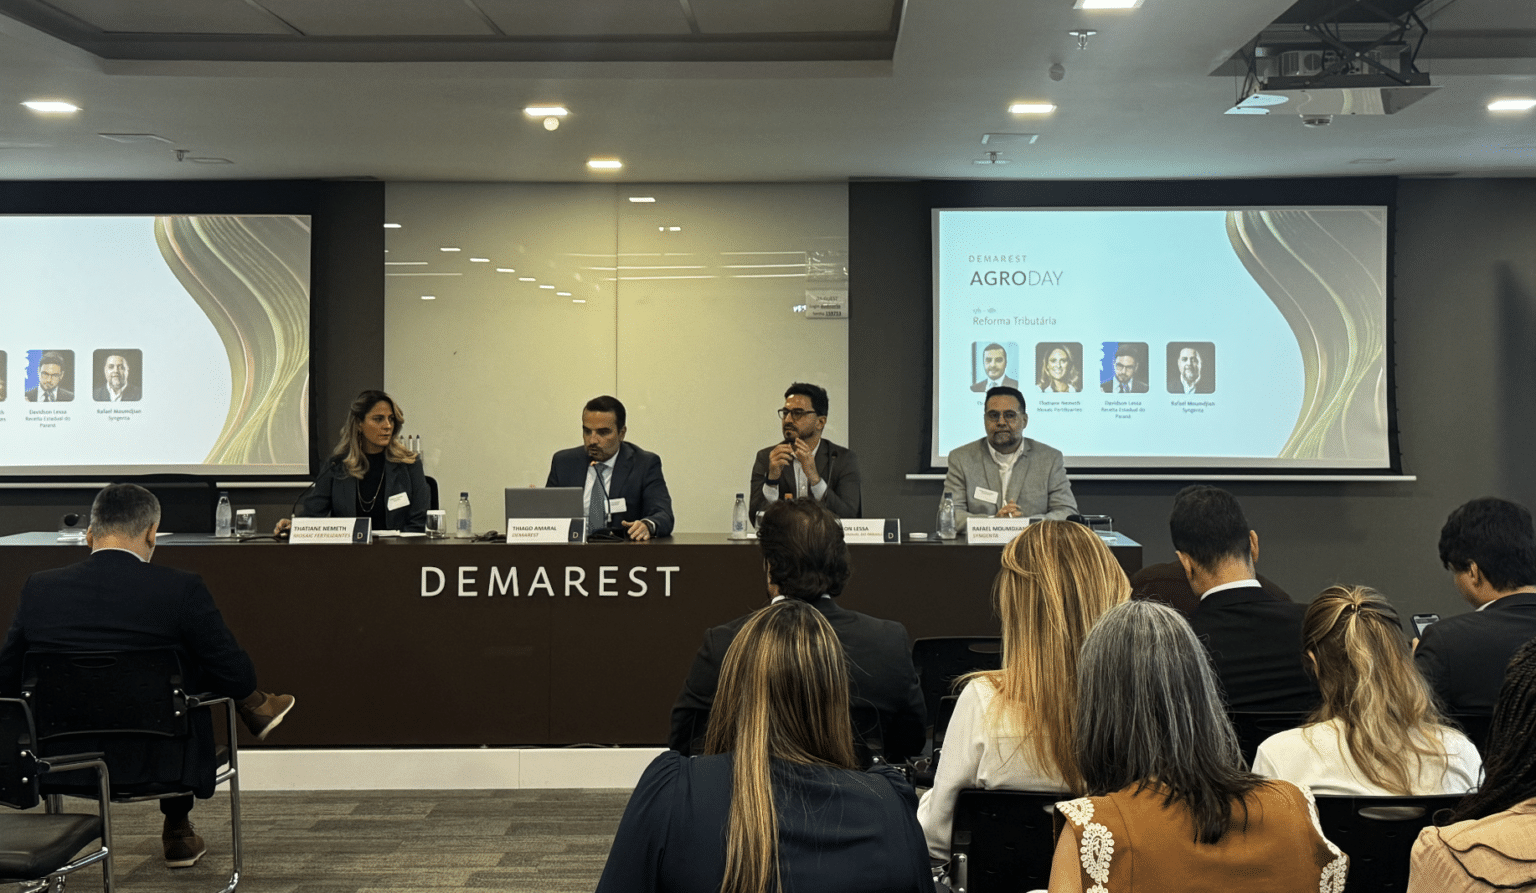
Em reportagem publicada pelo Portal da Reforma Tributária, Douglas Rodrigues relata preocupações apresentadas no Agroday, realizado pelo Demarest em 30 de setembro. Representantes da Mosaic Fertilizantes e da Syngenta discutiram o tempo de retorno dos créditos ao caixa e os reflexos nas negociações de grãos. O relato registra uma preocupação empresarial; não comprova aumento generalizado dos alimentos nem determina o resultado de todas as operações.
A partir desse debate, esta análise examina o mecanismo financeiro por trás do problema, os prazos legais e as decisões que merecem atenção. Um crédito recuperável pode reduzir o custo tributário e, ainda assim, exigir capital de giro enquanto não é utilizado. São efeitos diferentes, que precisam aparecer separadamente no planejamento.
1. Crédito reconhecido, imposto compensado e dinheiro recebido são situações diferentes
O Regulamento da CBS distingue crédito a apropriar, apropriado e utilizado. No regime regular, a apropriação depende de documento fiscal idôneo e da extinção do débito correspondente pelas modalidades legais, observadas as exceções. O aproveitamento ocorre por compensação ou ressarcimento. Veja o Decreto nº 12.955/2026, arts. 2º, 47 e 53.
Para a gestão financeira, convém acompanhar quatro etapas:
- Expectativa: identificar a aquisição e o possível crédito, antes de tratá-lo como recurso disponível.
- Apropriação: verificar se os requisitos foram cumpridos e se o valor está efetivamente registrado.
- Utilização: medir quanto do saldo reduz desembolsos tributários da própria empresa.
- Recebimento: confirmar o valor que foi depositado após o procedimento de ressarcimento.
Essa separação evita que a tesouraria conte com recursos ainda sujeitos a validação. Também permite distinguir uma dificuldade documental de um saldo legítimo que simplesmente supera os débitos do período. A solução para cada problema é diferente: corrigir a documentação não é o mesmo que financiar uma espera pelo recebimento.
2. Por que o ciclo da safra torna o prazo tão importante?
Considere uma operação em que as compras se concentrem antes do plantio e as vendas ocorram meses depois. Mesmo sem qualquer irregularidade, despesas e receitas estarão distribuídas de maneira desigual no calendário. Se a geração de créditos também se concentrar no início, o orçamento precisa mostrar quando haverá débitos suficientes para utilizá-los ou quando se espera o ressarcimento.
O desencontro pode aparecer ainda em investimentos para ampliar armazenagem, modernizar instalações ou aumentar a capacidade de processamento. Na simulação empresarial, a pergunta relevante é quanto desses desembolsos precisa ser financiado antes de produzir receita e antes do aproveitamento dos créditos elegíveis.
Essa é uma análise de liquidez, não uma afirmação de que todos os investimentos ou todas as compras rurais geram crédito. Cada operação exige enquadramento próprio. Para testar a sensibilidade do negócio, vale comparar três calendários: o das compras, o das vendas e o da recuperação tributária esperada.
Uma empresa com caixa próprio pode absorver uma espera de maneira diferente daquela que depende de financiamento. O mesmo valor de crédito, portanto, pode ter efeitos econômicos distintos em dois negócios semelhantes.
3. Quais são os prazos legais de ressarcimento?
A Lei Complementar nº 214/2025, arts. 39 e 40, em sua redação vigente, permite pedir ressarcimento integral ou parcial do saldo a recuperar. A apreciação cabe à Receita Federal para a CBS e ao Comitê Gestor para o IBS. Os prazos de análise são:
| Prazo | Enquadramento |
|---|---|
| Até 30 dias | Contribuintes em programas de conformidade que também atendam às condições do art. 40. |
| Até 60 dias | Pedidos que atendam ao art. 40, sem o enquadramento anterior. |
| Até 180 dias | Demais casos. |
O art. 40 contempla créditos de ativo imobilizado e pedidos dentro de limite calculado sobre o histórico de créditos e débitos, com regras específicas. Os prazos são contados da solicitação, não da compra do insumo.
Sem manifestação no prazo aplicável, a lei prevê ressarcimento nos 15 dias seguintes. A abertura de fiscalização relativa ao pedido pode suspender a contagem, observados os limites legais. Prazo de apreciação não equivale a dinheiro garantido na conta nessa mesma data.
Gerencialmente, o orçamento deve incluir também o intervalo necessário para reunir os documentos, fechar a apuração e formalizar o pedido. Um cenário de contingência ajuda a medir a necessidade de caixa caso o recebimento ocorra depois da data inicialmente projetada.
4. Simulação: quanto custa financiar R$ 500 mil enquanto o crédito não retorna?
Imagine uma empresa com R$ 500 mil em créditos já apropriados, sem débitos suficientes para utilizá-los imediatamente, que precise financiar um desembolso de igual valor até receber o ressarcimento. Adote, apenas para ilustrar, juros de 1% ao mês e meses de 30 dias.
O custo de juros compostos seria calculado por: R$ 500.000 × [(1,01)n − 1], em que n é o número de meses.
| Espera simulada | Período | Juros estimados |
|---|---|---|
| 30 dias | 1 mês | R$ 5.000,00 |
| 60 dias | 2 meses | R$ 10.050,00 |
| 180 dias | 6 meses | R$ 30.760,08 |
Exemplo hipotético. Os períodos não prometem prazo de recebimento; a taxa não representa uma oferta de crédito. A conta desconsidera tarifas, tributos do financiamento, amortizações, aproveitamentos parciais e eventuais acréscimos legais ao ressarcimento.
O principal continua sendo um valor a recuperar. O custo adicional surge do financiamento do intervalo. Se parte do saldo for compensada antes, a necessidade de empréstimo pode diminuir; se a empresa usar recursos próprios, será preciso avaliar o custo de oportunidade.
Essa conta não deve ser convertida automaticamente em reajuste de preço. Ela serve para comparar alternativas: ajustar o calendário das compras, negociar vencimentos, solicitar ressarcimento de parte do saldo ou reservar liquidez para o período de maior pressão.
5. Redução de alíquota e diferimento mudam a projeção dos insumos
O art. 138 da LC nº 214/2025 prevê redução de 60% das alíquotas para insumos agropecuários e aquícolas relacionados no Anexo IX, com requisitos de classificação e, quando exigido, registro no Ministério da Agricultura e Pecuária. Isso significa aplicar 40% da alíquota padrão pertinente, e não uma alíquota final de 60%. A Sefin de Rondônia detalha esse tratamento e as hipóteses de diferimento.
Diferimento é o adiamento do recolhimento nas hipóteses legais. Seu funcionamento e encerramento precisam ser examinados conforme a operação e o destinatário. Uma aquisição diferida não pode ser lançada na projeção como se já gerasse crédito ordinário imediato sobre tributo pago.
Na prática, um orçamento que aplique a mesma tributação a todos os itens poderá superestimar o imposto, o crédito e a necessidade de financiamento simultaneamente. O cadastro de compras deve separar descrição, classificação fiscal, tratamento aplicável e situação do fornecedor e do adquirente.
É nessa etapa que uma análise detalhada supera a simulação por alíquota média: a empresa passa a conhecer quais aquisições explicam o saldo projetado, em que mês e sob quais condições.
6. Produtor não contribuinte e contribuinte regular exigem contas diferentes
O enquadramento do produtor também importa. A legislação estabelece tratamento para produtores rurais não contribuintes, considerando o limite legal de receita anual de R$ 3,6 milhões e as regras de apuração e opção. A orientação da Sefin-RO explica a possibilidade de opção pelo regime regular e o crédito presumido para adquirentes elegíveis nas compras de produtores não contribuintes.
O crédito presumido do comprador não é um depósito automático para o produtor vendedor. A análise comercial deve considerar quem tem o direito ao aproveitamento e como essa condição influencia a negociação.
Para comparar cenários, o produtor pode organizar uma matriz com quatro perguntas: qual será seu enquadramento; quem compra sua produção; como suas aquisições são tratadas; e quanto custa cumprir as obrigações e financiar o ciclo. A decisão precisa considerar o conjunto da operação, inclusive as regras legais de opção e permanência.
Uma opção baseada apenas no crédito esperado de uma máquina ou de um insumo pode ignorar o efeito sobre as vendas e as obrigações futuras. Também seria incompleta uma negociação em que o comprador considerasse apenas seu próprio benefício tributário, sem demonstrar a formação do preço oferecido.
7. Novos créditos e saldos antigos de PIS/Cofins precisam de controles separados
No sistema regular, IBS e CBS são controlados separadamente: não se compensam créditos de um com débitos do outro. Para a CBS, o regulamento prevê compensação com seus próprios débitos ou ressarcimento do saldo, conforme os requisitos. Confira os arts. 47 e 53 do Regulamento da CBS. Assim, o orçamento não deve tratar os novos créditos como um saldo livre para quitar qualquer obrigação, inclusive previdenciária.
Já os créditos antigos de PIS e Cofins recebem tratamento de transição. O art. 378 da LC nº 214/2025 preserva sua validade, com escrituração adequada e manutenção dos prazos de utilização. Podem ser utilizados contra a CBS; ressarcimento ou compensação com outros tributos federais dependem dos requisitos da legislação aplicável. O material oficial da Receita Federal e do CFC sobre compensação e ressarcimento detalha essa diferença.
A recomendação gerencial é manter um inventário por tributo, origem, período e modalidade de aproveitamento. Um saldo antigo não deve ser somado indiscriminadamente ao crédito novo em uma única previsão de recebimento.
Esse inventário também ajuda a identificar valores já utilizados, pedidos em andamento e documentação pendente, reduzindo o risco de duplicidade no orçamento ou de projeções construídas sobre créditos sem confirmação.
8. Como a espera pode chegar ao preço ou à margem do produtor?
Como análise econômica, há diferentes caminhos possíveis. Um fornecedor que precise financiar a espera pode tentar incluir esse custo na venda. Um comprador pode buscar desconto no preço da produção para preservar sua margem. O produtor pode absorver parte do impacto, e uma empresa com mais liquidez pode manter condições comerciais para ganhar competitividade.
O resultado depende da negociação, da concorrência e do comportamento dos custos. Nos grãos, a formação de preços também envolve referência internacional, câmbio, frete, qualidade e condições de entrega. A disponibilidade de crédito tributário acrescenta uma variável; não explica sozinha toda mudança de preço.
Por isso, afirmar que os alimentos necessariamente ficarão mais caros seria uma conclusão excessiva. Uma modelagem séria compara o custo financeiro da espera com a retirada de tributos embutidos, o aproveitamento efetivo dos créditos e as demais mudanças da transição. Somar a tributação nova ao preço antigo, sem revisar sua composição, pode produzir uma comparação distorcida.
O produtor deve pedir clareza sobre cada desconto proposto: decorre de tributo incidente, custo de financiamento, frete, qualidade ou simples negociação comercial? Separar os componentes facilita avaliar se a oferta preserva a rentabilidade.
9. O que revisar nos contratos de compra e venda?
Contratos que atravessam a transição merecem análise específica. Os pontos abaixo são sugestões de revisão comercial e jurídica, não cláusulas obrigatórias para toda operação:
- Composição do preço: deixar claro o tratamento dos tributos destacados e quais despesas estão incluídas.
- Marco de referência: definir como comparar a carga anterior com a nova, evitando sobreposição na negociação.
- Documentação: combinar responsabilidades por emissão, correção e compartilhamento das informações necessárias.
- Revisão de valores: estabelecer critérios objetivos para demonstrar mudanças de custo e discutir ajustes.
- Vencimentos: avaliar se pagamentos, recebimentos e período produtivo estão compatíveis com a liquidez disponível.
Uma previsão de crédito pode melhorar a conta de uma das partes, mas não estabelece, por si só, o preço contratual. Nas negociações mais relevantes, vale registrar as premissas da simulação e a data de revisão, para que mudanças posteriores sejam discutidas com base em números comparáveis.
10. A transição exige projeções por ano
Segundo a Receita Federal, 2026 é o ano de teste, com dispensa de recolhimento condicionada ao cumprimento das obrigações aplicáveis. Em 2027, ocorre a substituição de PIS/Cofins pela CBS, enquanto o IBS segue em patamar inicial. A substituição gradual de ICMS e ISS pelo IBS ocorre de 2029 a 2032, com o novo modelo integral em 2033.
Consequentemente, uma projeção para 2027 não pode simplesmente reproduzir a carga final esperada para 2033. O planejamento deve organizar hipóteses por exercício e atualizar os dados quando houver alterações normativas ou operacionais relevantes.
Para cada ano, convém mostrar separadamente desembolso bruto, créditos elegíveis, utilização esperada, saldo a ressarcir e custo de financiamento. Essa estrutura torna visível se uma variação de margem decorre de produtividade, preço comercial ou mudança tributária.
11. Plano de ação para produtores, cooperativas e agroindústrias
Uma preparação útil começa com os dados da própria empresa. O objetivo é transformar a discussão sobre créditos em uma previsão de caixa verificável:
- Mapear as operações: identificar o perfil dos fornecedores, compradores, produtos e regimes envolvidos.
- Revisar os cadastros: validar classificações e tratamentos fiscais dos itens com maior peso nas compras.
- Inventariar os saldos: separar créditos antigos, expectativas de crédito, valores apropriados e pedidos em andamento.
- Projetar mensalmente: cruzar plantio, compras, investimentos, vendas, vencimentos e aproveitamento tributário.
- Testar a liquidez: medir a exposição em diferentes cenários de recuperação, sem confundi-los com garantias de prazo.
- Revisar a negociação: confrontar descontos e reajustes com a composição real do preço e do custo.
- Acompanhar os resultados: comparar a previsão com os créditos efetivamente utilizados ou recebidos.
Indicadores simples ajudam: saldo por etapa, tempo desde a apropriação, pedidos pendentes e custo financeiro associado ao período. Com esse acompanhamento, a área tributária pode informar à tesouraria quais valores são comprovados e quais continuam dependendo de providências.
O prazo do crédito precisa entrar na gestão da safra
A preocupação registrada no Agroday aponta para uma tarefa concreta: integrar a análise tributária ao orçamento e aos contratos. A não cumulatividade precisa ser avaliada junto com o calendário de utilização dos créditos, a liquidez disponível e os tratamentos específicos de cada operação.
Para o agronegócio, o diagnóstico mais útil mostra quanto pode ser recuperado, quais requisitos faltam e como a espera afeta o financiamento e a margem. É essa combinação que permite preparar a próxima safra e negociar com informações consistentes.
Acompanhe a Impostos Agrícolas para análises sobre reforma tributária, créditos e planejamento aplicado ao setor. Para uma decisão empresarial, utilize as informações fiscais e financeiras da operação e confirme o enquadramento na legislação vigente.
Fontes e referências
- Portal da Reforma Tributária — reportagem de Douglas Rodrigues sobre o debate no Agroday, publicada em 13/10/2026.
- Lei Complementar nº 214/2025 — texto compilado, especialmente arts. 39, 40, 47, 53, 138, 164 a 168 e 378.
- Decreto nº 12.955/2026 — Regulamento da CBS.
- Sefin-RO — reforma tributária, agromineração e fertilizantes.
- Sefin-RO — enquadramento e cadastro do produtor rural.
- Receita Federal/CFC — Módulo 7, saldos credores de PIS/Cofins, material de 07/07/2026.
- Receita Federal — apresentação da reforma tributária e cronograma de transição.
Texto elaborado com as fontes consultadas em 13/10/2026. A simulação e as sugestões gerenciais são análises próprias; não representam dados observados das empresas mencionadas na reportagem.