Emissor Nacional de NFS-e, IBS e CBS, Modelo Puro ou Híbrido, Microempresa Simples.
Por Carlos Henrique
Consultor Tributário
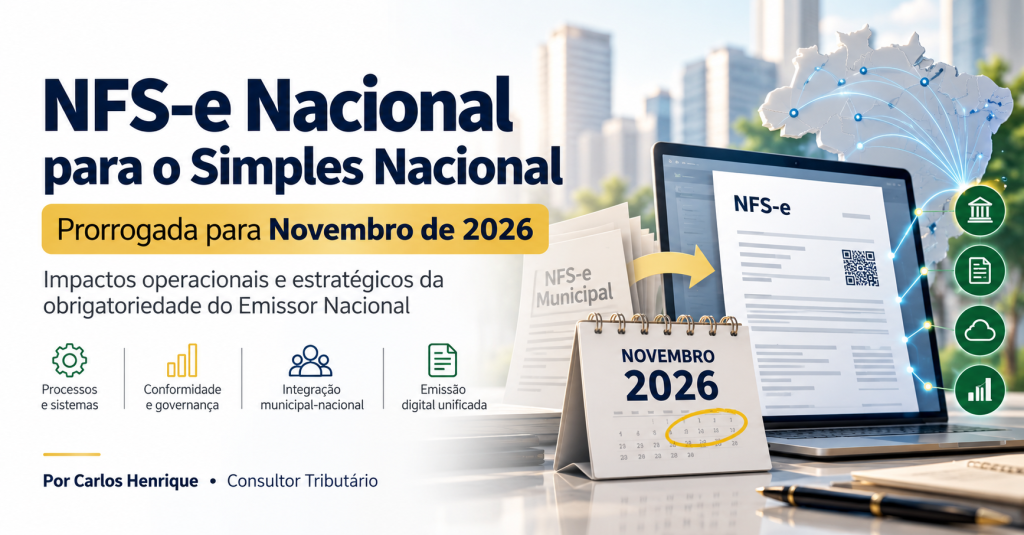
A obrigatoriedade de utilização do Emissor Nacional da Nota Fiscal de Serviço eletrônica (NFS-e de Padrão Nacional) para as Microempresas (ME) e Empresas de Pequeno Porte (EPP) optantes pelo Simples Nacional foi oficialmente prorrogada para 1º de novembro de 2026. A decisão foi formalizada pelo Comitê Gestor do Simples Nacional (CGSN) por meio da Resolução CGSN nº 191, de 4 de agosto de 2026, modificando o prazo anterior que estava previsto para setembro de 2026.
Abaixo, confira a análise completa e os impactos operacionais e estratégicos dessa alteração para o mercado de serviços.
Embasamento Legal da Medida
A alteração do calendário fiscal decorre de ajustes regulatórios necessários para alinhar o ambiente tecnológico municipal e nacional, servindo como uma etapa preparatória essencial para a transição dos novos tributos sobre o consumo.

Quem é Afetado pela Nova Data?
A prorrogação do cronograma atinge diretamente o ecossistema de prestadores de serviços do país:

Alerta Importante: A legislação veda a utilização do emissor nacional de NFS-e para operações que envolvam exclusivamente a incidência do ICMS (tributo estadual sobre circulação de mercadorias). O sistema atende estritamente às prestações de serviços do escopo municipal (ISS).
Como Funcionará o Modelo Operacional?
O objetivo principal do padrão unificado é substituir os mais de 5.000 sistemas de emissores municipais — que geravam fragmentação de leiautes e regras fiscais complexas — por uma infraestrutura centralizada. A emissão a partir de novembro ocorrerá por três vias principais:
-
Portal Web do Contribuinte: Acesso direto pelo navegador no link oficial do Emissor Nacional da NFS-e via credenciais da conta Gov.br (nível prata ou ouro) ou Certificado Digital.
-
Aplicativo Mobile: Disponível para smartphones, focado em emissões rápidas e simplificadas.
-
Integração via API (Sistemas de Gestão/ERP): Empresas com maior volume de faturamento podem conectar seus sistemas privados diretamente ao Ambiente de Dados Nacional (ADN) para automatizar o envio e conciliação de informações.
Riscos de Descumprimento e Cuidados Práticos
Embora o Comitê Gestor tenha oferecido um fôlego adicional de dois meses para a transição, deixar as adequações para a última hora pode gerar graves passivos.
-
Rejeição de Sistemas Municipais: A partir de 1º de novembro de 2026, as prefeituras conveniadas ao projeto nacional gradativamente desativarão ou bloquearão a emissão interna para empresas do Simples Nacional.
-
Interrupção de Faturamento: A falta de parametrização dos novos Códigos de Tributação Nacional corretos pode impedir a emissão de notas válidas, travando recebimentos e fluxos de caixa.
-
Preparação para 2027: A adaptação em novembro de 2026 é um pré-requisito crucial de estabilização. Em janeiro de 2027, os campos e regras do IBS e da CBS passarão a produzir efeitos definitivos e exigirão que o contribuinte já opere perfeitamente no Ambiente de Dados Nacional.
A sua empresa já possui um sistema ERP próprio integrado ou utiliza o emissor gratuito da Prefeitura? – utiliza o emissor gratuito da Prefeitura? Seus códigos de serviço atuais já foram correlacionados com a Nomenclatura de Tributação Nacional da NFS-e? Sim Você já definiu com o seu contador o modelo de apuração do IBS/CBS (puro ou híbrido) que adotará em 2027?
Emissor Gratuito da Prefeitura
Caso você utilize atualmente o emissor gratuito da Prefeitura, a prorrogação para 1º de novembro de 2026 é uma excelente oportunidade para planejar a transição sem pressa. Como os seus códigos de serviço já estão correlacionados à Nomenclatura de Tributação Nacional, o seu maior desafio será a mudança de plataforma de emissão e a definição do modelo tributário para 2027.
Plano de Transição: Do Emissor Municipal para o Portal Nacional
Como você não depende de integrações complexas de sistemas (ERP), o seu processo migratório será focado em cadastro e usabilidade.

O Próximo Passo Crítico: Decisão IBS/CBS para 2027
A definição do modelo de apuração com o seu contador é o ponto mais importante a ser resolvido agora. Com a Reforma Tributária, as empresas do Simples Nacional que prestam serviços para outras empresas (B2B) enfrentarão uma escolha estratégica complexa a partir de janeiro de 2027:

Se você optar por se manter 100% no Simples (Híbrido), o seu cliente PJ receberá um crédito tributário muito menor, o que pode fazer a sua empresa perder competitividade no mercado.
Quando o Perfil Majoritário dos Seus Clientes São de Pessoas Físicas (B2C)
Quando a informação de que o seu perfil majoritário é B2C (clientes pessoas físicas) e seu faturamento anual é de até R$ 360 mil (Microempresa) acende um alerta financeiro muito importante sobre a escolha do Regime Puro para 2027.
No mercado B2C, o consumidor final (pessoa física) não se beneficia de créditos tributários e arca com o preço total do serviço. Ao optar pelo Regime Puro, sua empresa passará a pagar sua carga tributária total nessa faixa de faturamento e começaria em apenas 6%.(100% no Simples).
A menos que haja uma estratégia de transição muito específica desenhada pelo seu contador, o regime híbrido pode elevar drasticamente seus impostos e reduzir sua margem de lucro.
Simulação de Impacto Financeiro (Faturamento de R$ 10.000/mês)
A análise numérica demonstra uma diferença brutal no desembolso mensal:

* A carga tributária total nominal e efetiva do Simples Nacional permanecerá inalterada. O que muda na prática a partir de 2027 é apenas a repartição interna do valor pago no DAS, onde fatias equivalentes ao PIS/Cofins e ao ISS serão convertidas e destinadas formalmente para a CBS e o IBS, de acordo com o anexo e a faixa de faturamento da empresa.
Regime Híbrido – Riscos Estratégicos para o seu Perfil (B2C + ME)
-
Preço Abusivo ao Consumidor: Como o seu cliente pessoa física não se credita, para manter a mesma margem de lucro atual, você seria obrigado a aumentar seus preços em quase 30%, o que pode afastar seus clientes para a concorrência.
-
Ausência de Créditos: O Regime híbrido só é vantajoso se a empresa tem muitos créditos para abater (como grandes indústrias). Prestadores de serviços focados em B2C costumam ter como maior custo a folha de pagamento (pro-labore), que não gera crédito de IBS/CBS.
A prorrogação da NFS-e Nacional para novembro de 2026 dá o tempo ideal para você utilizar o emissor gratuito no modelo Simples tradicional e reavaliar esse planejamento antes da virada de janeiro de 2027.
Diante desse impacto financeiro, recomendo fortemente uma reunião de revisão com seu especialista. Para te ajudar a formular esse questionamento.
Ao optar pelo regime regular (Híbrido) para o IBS e a CBS a partir de janeiro de 2027, sua empresa toma uma decisão estratégica crucial para manter a competitividade, especialmente se o seu foco for o mercado corporativo (B2B). Nesse modelo, você passará a recolher esses novos tributos “por fora” do Simples Nacional, permitindo que seus clientes tomem o crédito integral do imposto destacado na sua nota fiscal.
Como hoje estamos em outubro de 2026 e a obrigatoriedade da NFS-e de Padrão Nacional entra em vigor no próximo mês (1º de novembro de 2026), sua empresa já deve alinhar os parâmetros técnicos do emissor com essa escolha.
Impactos do Regime Puro na Emissão da NFS-e
A escolha pelo modelo Puro altera significativamente o preenchimento e a estrutura das suas notas fiscais no ambiente nacional.

Cronograma de Ações: Novembro/2026 a Janeiro/2027
A transição ocorrerá em duas etapas consecutivas e obrigatórias. Use as próximas semanas para alinhar os últimos detalhes com seu contador:
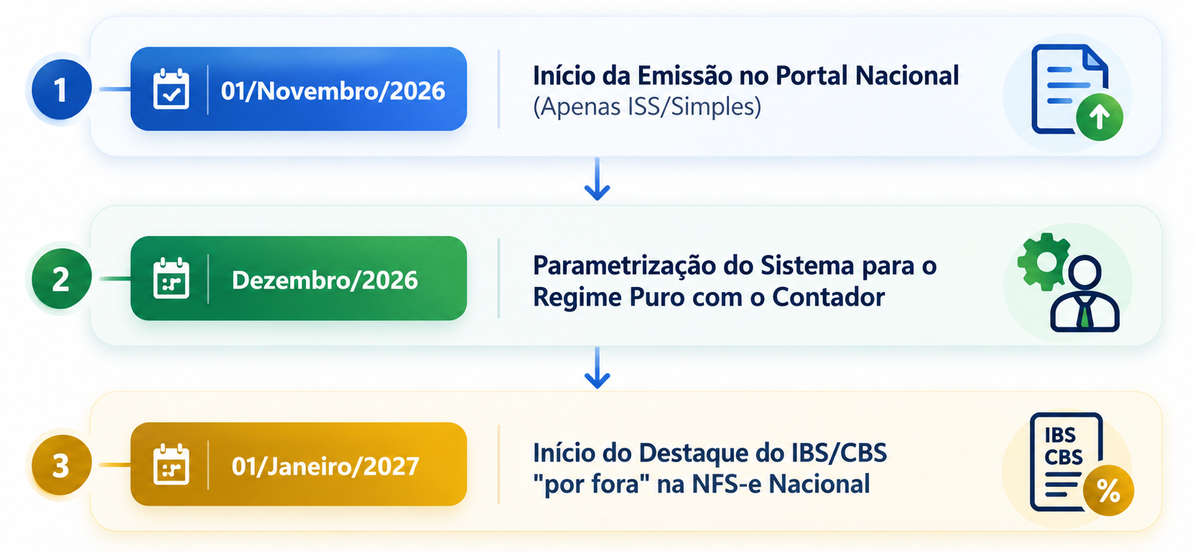 A partir de 01/11/2026 (Nível Nacional): Você começará a emitir suas notas obrigatoriamente no emissor gratuito do Portal Nacional. Neste primeiro momento (novembro e dezembro), as notas ainda seguirão o modelo tradicional de tributação do Simples Nacional.
-
Durante Dezembro/2026 (Preparação): Seu contador precisará configurar a opção pelo regime não cumulativo (Puro) nos cadastros fiscais da sua empresa para o ano-calendário 2027.
-
A partir de 01/01/2027 (Virada de Chave): Ao emitir a NFS-e no Portal Nacional, o sistema passará a aplicar as regras do IBS/CBS por fora, gerando os créditos corretos para os seus clientes.
Resumo Comparativo

Conclusão
A prorrogação da obrigatoriedade da NFS-e de Padrão Nacional para novembro de 2026 representa um período estratégico de fôlego e conformidade para as Microempresas (ME) e Empresas de Pequeno Porte (EPP). Longe de ser apenas um adiamento burocrático, essa janela de tempo deve ser encarada como o último ensaio técnico antes da implementação definitiva da Reforma Tributária em janeiro de 2027. Para os prestadores de serviços, a transição do emissor municipal para o ambiente unificado do governo federal exige planejamento operacional rigoroso, parametrização adequada dos códigos de tributação e treinamento de equipe.
Mais do que a adaptação tecnológica, o cenário exige das microempresas uma profunda análise de inteligência fiscal. Como demonstrado, decisões estruturais como a escolha entre o Regime Puro ou Híbrido para o IBS e a CBS não podem ser tomadas de forma genérica. Elas demandam um estudo minucioso que cruze o perfil do público-alvo (B2B ou B2C), a margem de lucro e a capacidade de geração de créditos tributários. Em um mercado altamente competitivo, utilizar os próximos meses para alinhar a tecnologia fiscal à estratégia de negócios junto à contabilidade será o diferencial entre a sustentabilidade financeira e o risco de uma perda severa de rentabilidade.
Fundamentação Legal: Citada no corpo do artigo.