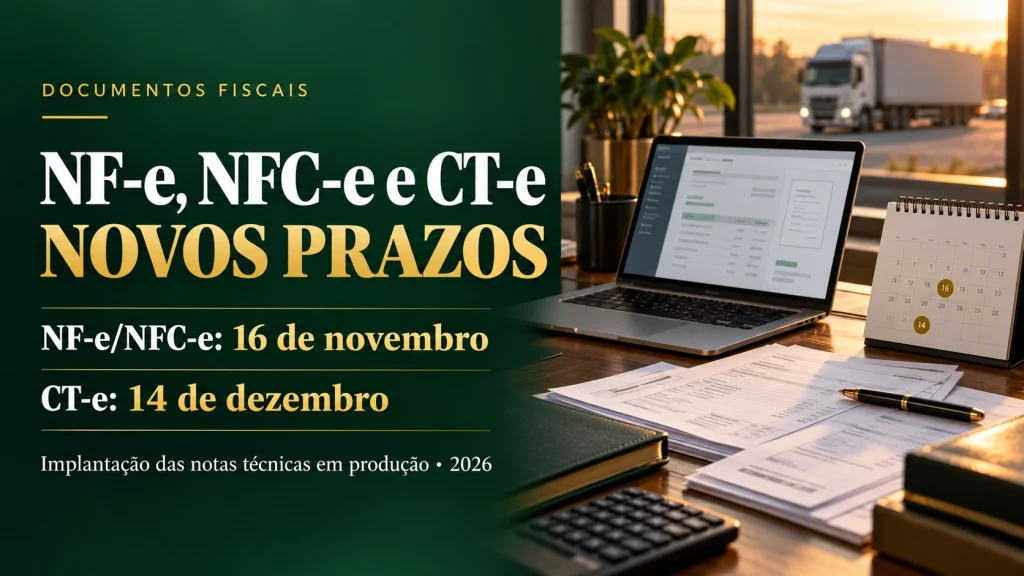
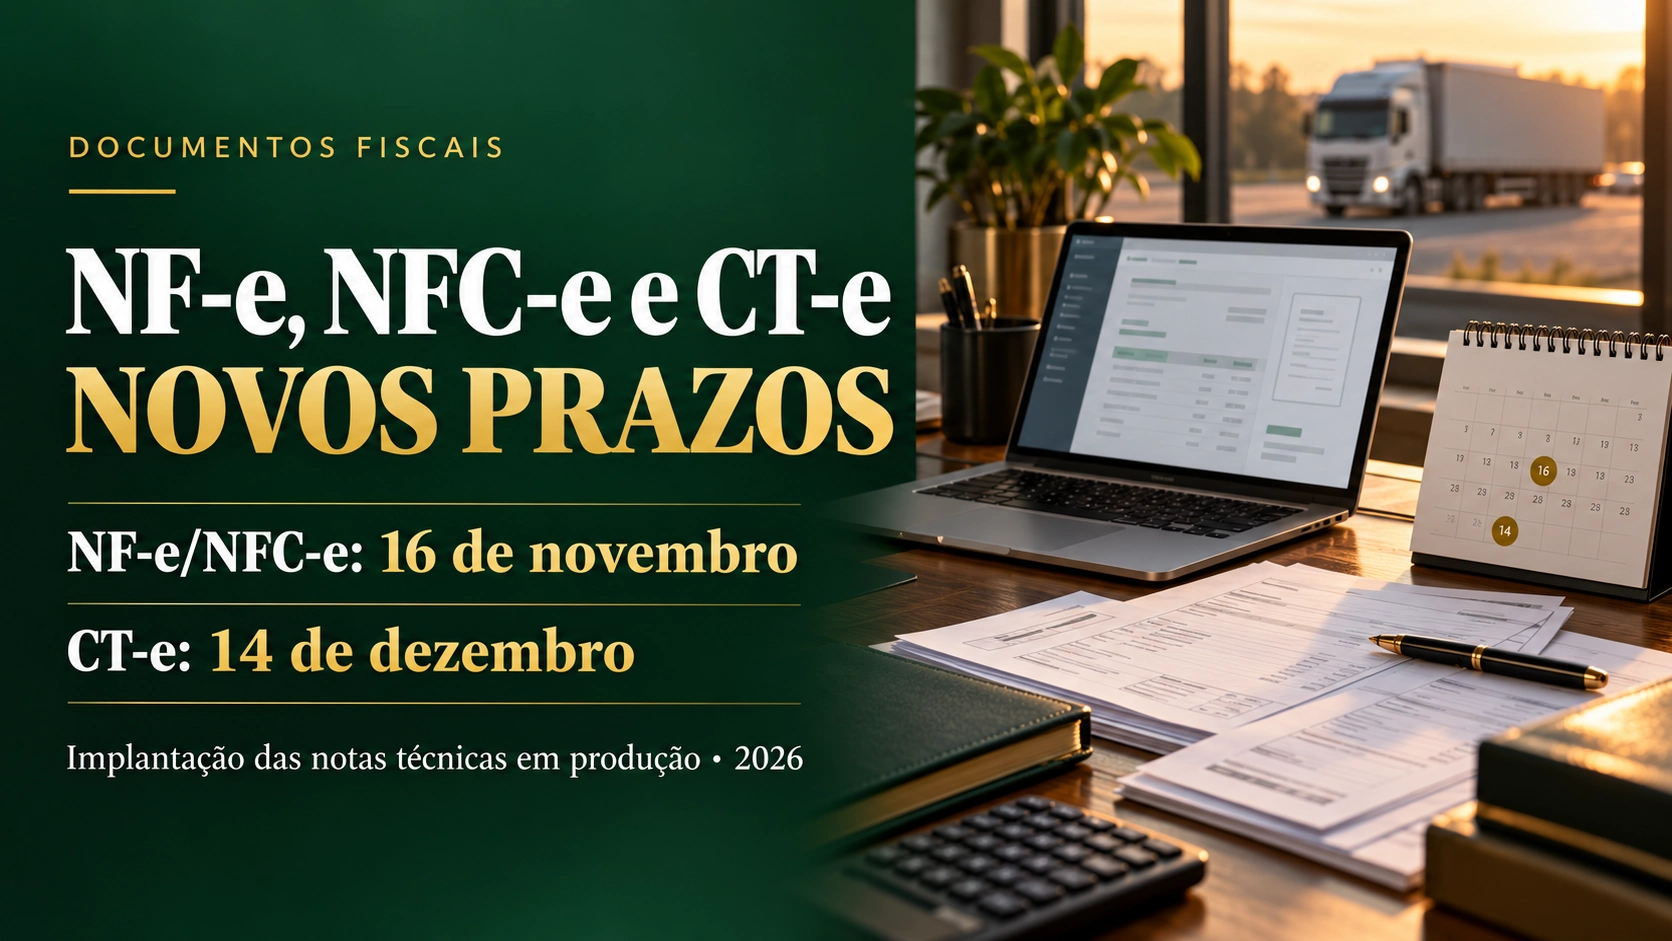
Empresas que emitem documentos fiscais eletrônicos precisam revisar o calendário de atualização de seus sistemas. Em comunicado de 27 de outubro de 2026, a Coordenação Técnica do ENCAT remarcou a implantação em produção de versões de notas técnicas da NF-e, NFC-e e CT-e.
As alterações listadas para NF-e/NFC-e têm data de produção em 16 de novembro de 2026. Para a NT 2026.004, versão 1.00, do CT-e, o aviso indica 14 de dezembro de 2026. O documento também reúne datas que já haviam sido modificadas em comunicado anterior.
A confirmação está no Portal dos Documentos Fiscais Eletrônicos da SVRS. Para organizar a implantação, a identificação completa da nota técnica e da versão é tão importante quanto a nova data.
Confira as notas técnicas e as datas informadas
| Documento | Nota técnica | Versão | Produção | Situação no comunicado |
|---|---|---|---|---|
| NF-e/NFC-e | 2025.002 | 1.50 | 16/11/2026 | Adiamento informado em 27/10 |
| NF-e/NFC-e | 2026.007 | 1.00 | 16/11/2026 | Adiamento informado em 27/10 |
| NF-e/NFC-e | 2026.006 | 1.00 | 16/11/2026 | Adiamento informado em 27/10 |
| CT-e | 2026.004 | 1.00 | 14/12/2026 | Adiamento informado em 27/10 |
| NF-e/NFC-e | 2026.008 | 1.00 | 16/11/2026 | Data anterior reiterada no aviso |
| NF-e/NFC-e | 2025.002 | 1.52 | 16/11/2026 | Data anterior reiterada no aviso |
| NF-e/NFC-e | 2026.007 | 1.10 | 16/11/2026 | Data anterior reiterada no aviso |
A tabela reproduz as referências do aviso, inclusive versões diferentes de uma mesma NT. Ela não deve ser interpretada como uma ordem para instalar versões antigas: o fornecedor precisa confirmar quais alterações estão incorporadas à entrega atual e qual documentação se aplica ao emissor.
Homologação e produção precisam de controles separados
Na homologação, a equipe verifica o comportamento do sistema em testes. Na produção, acompanha a emissão efetiva e os retornos do ambiente autorizador. Um teste bem-sucedido é uma evidência de preparação, mas não substitui a conferência da implantação no ambiente utilizado pela empresa.
Para evitar confusão, o controle interno pode ter campos separados para a versão testada, a versão liberada, o ambiente, a data da instalação e o responsável pela aprovação. Uma anotação genérica como “sistema atualizado” não permite reconstruir o que foi feito.
Também convém testar a integração entre os sistemas envolvidos. Uma empresa pode emitir pelo ERP, transmitir por um componente terceirizado e disponibilizar os arquivos em outra plataforma. Cada etapa precisa ser considerada no planejamento.
O adiamento tem o alcance indicado no aviso
O comunicado trata da implantação em produção das referências expressamente enumeradas. Seu conteúdo não oferece fundamento para concluir que houve uma prorrogação geral de todas as obrigações fiscais ou de todas as mudanças relacionadas à reforma tributária.
O mesmo cuidado vale para documentos diferentes. A identificação de uma NT do CT-e não autoriza aplicar sua nova data, por analogia, a qualquer outro documento eletrônico. Cada modelo, versão e conjunto de regras deve ser conferido na documentação correspondente.
Para a gestão, isso significa atualizar o calendário de entregas técnicas sem apagar os controles das demais obrigações. A equipe precisa conseguir distinguir o que mudou do que continua exigindo acompanhamento próprio.
O que solicitar ao fornecedor do emissor
Uma confirmação objetiva ajuda mais do que a informação de que a atualização “será feita no prazo”. A empresa pode solicitar um registro com:
- Escopo: documentos, versões e funcionalidades abrangidos pela entrega.
- Instalação: previsão de disponibilização e procedimento para atualizar o ambiente.
- Testes: cenários executados, resultados e pendências conhecidas.
- Integrações: componentes e sistemas que também precisam ser atualizados.
- Suporte: responsável pelo atendimento e forma de registrar incidentes.
Se o fornecedor atende diferentes empresas do grupo, vale confirmar a situação de cada estabelecimento. A disponibilidade de uma atualização não demonstra, por si só, que ela já foi instalada em todos os emissores utilizados.
Como aproveitar o intervalo para testar
A seleção dos testes pode partir das operações realmente realizadas pela empresa. Em vez de verificar apenas uma emissão simples, a equipe deve relacionar os cenários que representam sua rotina e submetê-los à validação fiscal e técnica.
Exemplo de organização: uma distribuidora que utiliza NF-e e acompanha documentos de transporte pode manter duas frentes de trabalho. Na primeira, identifica as alterações de seu emissor de mercadorias; na segunda, alinha com os responsáveis pelo transporte os impactos nas integrações. Cada frente terá entregas e evidências próprias.
O resultado deve ser documentado. Arquivos de teste, mensagens de retorno, registros de versão e apontamentos sobre divergências ajudam a demonstrar quais situações foram verificadas. Pendências precisam ter responsável e previsão de solução.
Essas são sugestões de organização: os procedimentos concretos dependem do leiaute aplicável e das operações de cada contribuinte.
Preparação para a entrada em produção
Antes da implantação, a área fiscal e a equipe de tecnologia podem revisar a lista de pendências, confirmar os responsáveis e definir como acompanhar as primeiras emissões após a atualização.
Uma rotina de monitoramento pode registrar documentos rejeitados, mensagens recebidas, sistemas afetados e medidas adotadas. A finalidade é reduzir o tempo entre a identificação de um problema e o encaminhamento à pessoa que pode resolvê-lo.
Para os escritórios contábeis, uma comunicação individualizada aos clientes também é útil. Informar qual documento é utilizado, o que precisa ser confirmado com o fornecedor e quem deve responder evita que um aviso geral seja confundido com uma atualização já concluída.
O calendário revisto oferece uma oportunidade de organizar a implantação. O melhor aproveitamento desse intervalo está na conferência do escopo, nos testes e na comprovação das entregas.
Fontes
- Coordenação Técnica do ENCAT / Portal DF-e da SVRS — aviso de 27 de outubro de 2026 e comunicados anteriores.
- Portal Contábeis — notícia publicada em 28 de outubro de 2026.
Cronograma baseado nos comunicados consultados. Novas versões e avisos dos portais oficiais devem ser acompanhados antes da implantação.