Análise normativa (EC nº 132/2023, LC nº 87/1996, LC nº 116/2003, LC nº 214/2025 e PLP nº 16/2025), entendimentos fazendários e panorama jurisprudencial de 2026.
Por Carlos Henrique — Consultor Tributário
1. Introdução
A promulgação da Emenda Constitucional nº 132/2023 e da Lei Complementar nº 214/2025 instituiu o novo modelo de tributação sobre o consumo no Brasil. O sistema substitui gradualmente o ICMS, o ISS, o IPI, o PIS e a Cofins pelo Imposto sobre Bens e Serviços (IBS) e pela Contribuição sobre Bens e Serviços (CBS).
Durante o período de transição (2026 a 2032), os tributos antigos e novos coexistirão. Essa convivência gerou um intenso debate jurídico e operacional sobre a composição das bases de cálculo dos impostos remanescentes, especialmente a partir de 1º de janeiro de 2027, quando inicia a cobrança efetiva da CBS e a alíquota de transição do IBS.
A controvérsia nasce de uma assimetria normativa entre os regimes:
- Base do IBS e da CBS (Art. 12 da LC nº 214/2025): O dispositivo estabelece que a base de cálculo é o valor da operação, mas o seu § 2º exclui expressamente o montante do próprio IBS, da CBS, do IPI, do ICMS, do ISS, do PIS e da Cofins. Trata-se de um cálculo “por fora”.
- Base do ICMS (Art. 13 da LC nº 87/1996): A Lei Kandir determina que a base de cálculo corresponde ao valor total da operação, adotando a sistemática de cálculo “por dentro” (art. 13, § 1º), na qual o próprio imposto e os encargos cobrados do adquirente integram o preço.
- Base do ISS (Art. 7º da LC nº 116/2003): A norma geral do ISS define a base de cálculo como o “preço do serviço”, conceito amplo que historicamente absorve os tributos incidentes na operação econômica.
Como a LC nº 214/2025 (e a posterior LC nº 227/2026, que incluiu expressamente apenas o Imposto Seletivo na Lei Kandir) silenciou sobre a exclusão do IBS e da CBS das bases do ICMS e do ISS, diversas Secretarias da Fazenda passaram a interpretar que os novos tributos compõem o valor da operação e o preço do serviço.
2. Justificativas que Embasam o PLP nº 16/2025
Para corrigir a omissão legislativa e evitar uma nova onda de judicialização, foi apresentado na Câmara dos Deputados o Projeto de Lei Complementar nº 16/2025 (PLP nº 16/2025), que altera a LC nº 87/1996 e a LC nº 214/2025 para vedar expressamente a inclusão do IBS e da CBS nas bases de cálculo do ICMS, do ISS e do IPI.
As principais justificativas que fundamentam o projeto são:
- Preservação do Princípio da Neutralidade e Não Cumulatividade. A Reforma Tributária foi desenhada sob o comando constitucional da neutralidade (art. 156-A, § 1º, CF) e da não cumulatividade plena. Permitir a incidência de tributo sobre tributo (“cascata”) distorce os preços relativos e contraria o propósito estrutural do IVA Dual.
- Prevenção de Aumento Indireto da Carga Tributária. A inclusão do IBS e da CBS na base do ICMS (calculado “por dentro”) e do ISS eleva artificialmente a alíquota efetiva desses impostos durante a transição, onerando consumidores e empresas sem autorização legal específica.
- Segurança Jurídica e Evitação de Contencioso. O projeto busca impedir a repetição da chamada “tese do século” (exclusão do ICMS da base do PIS/Cofins — Tema 69/STF), evitando milhares de ações judiciais, liminares divergentes e passivos bilionários para os entes federativos.
- Simetria e Transparência Fiscal. Se o ICMS e o ISS não integram a base de cálculo do IBS e da CBS por força do art. 12, § 2º, da LC nº 214/2025, a recíproca deve ser garantida por lei para assegurar transparência ao consumidor sobre o real peso dos tributos na nota fiscal.
3. Posicionamento Administrativo dos Estados e Municípios
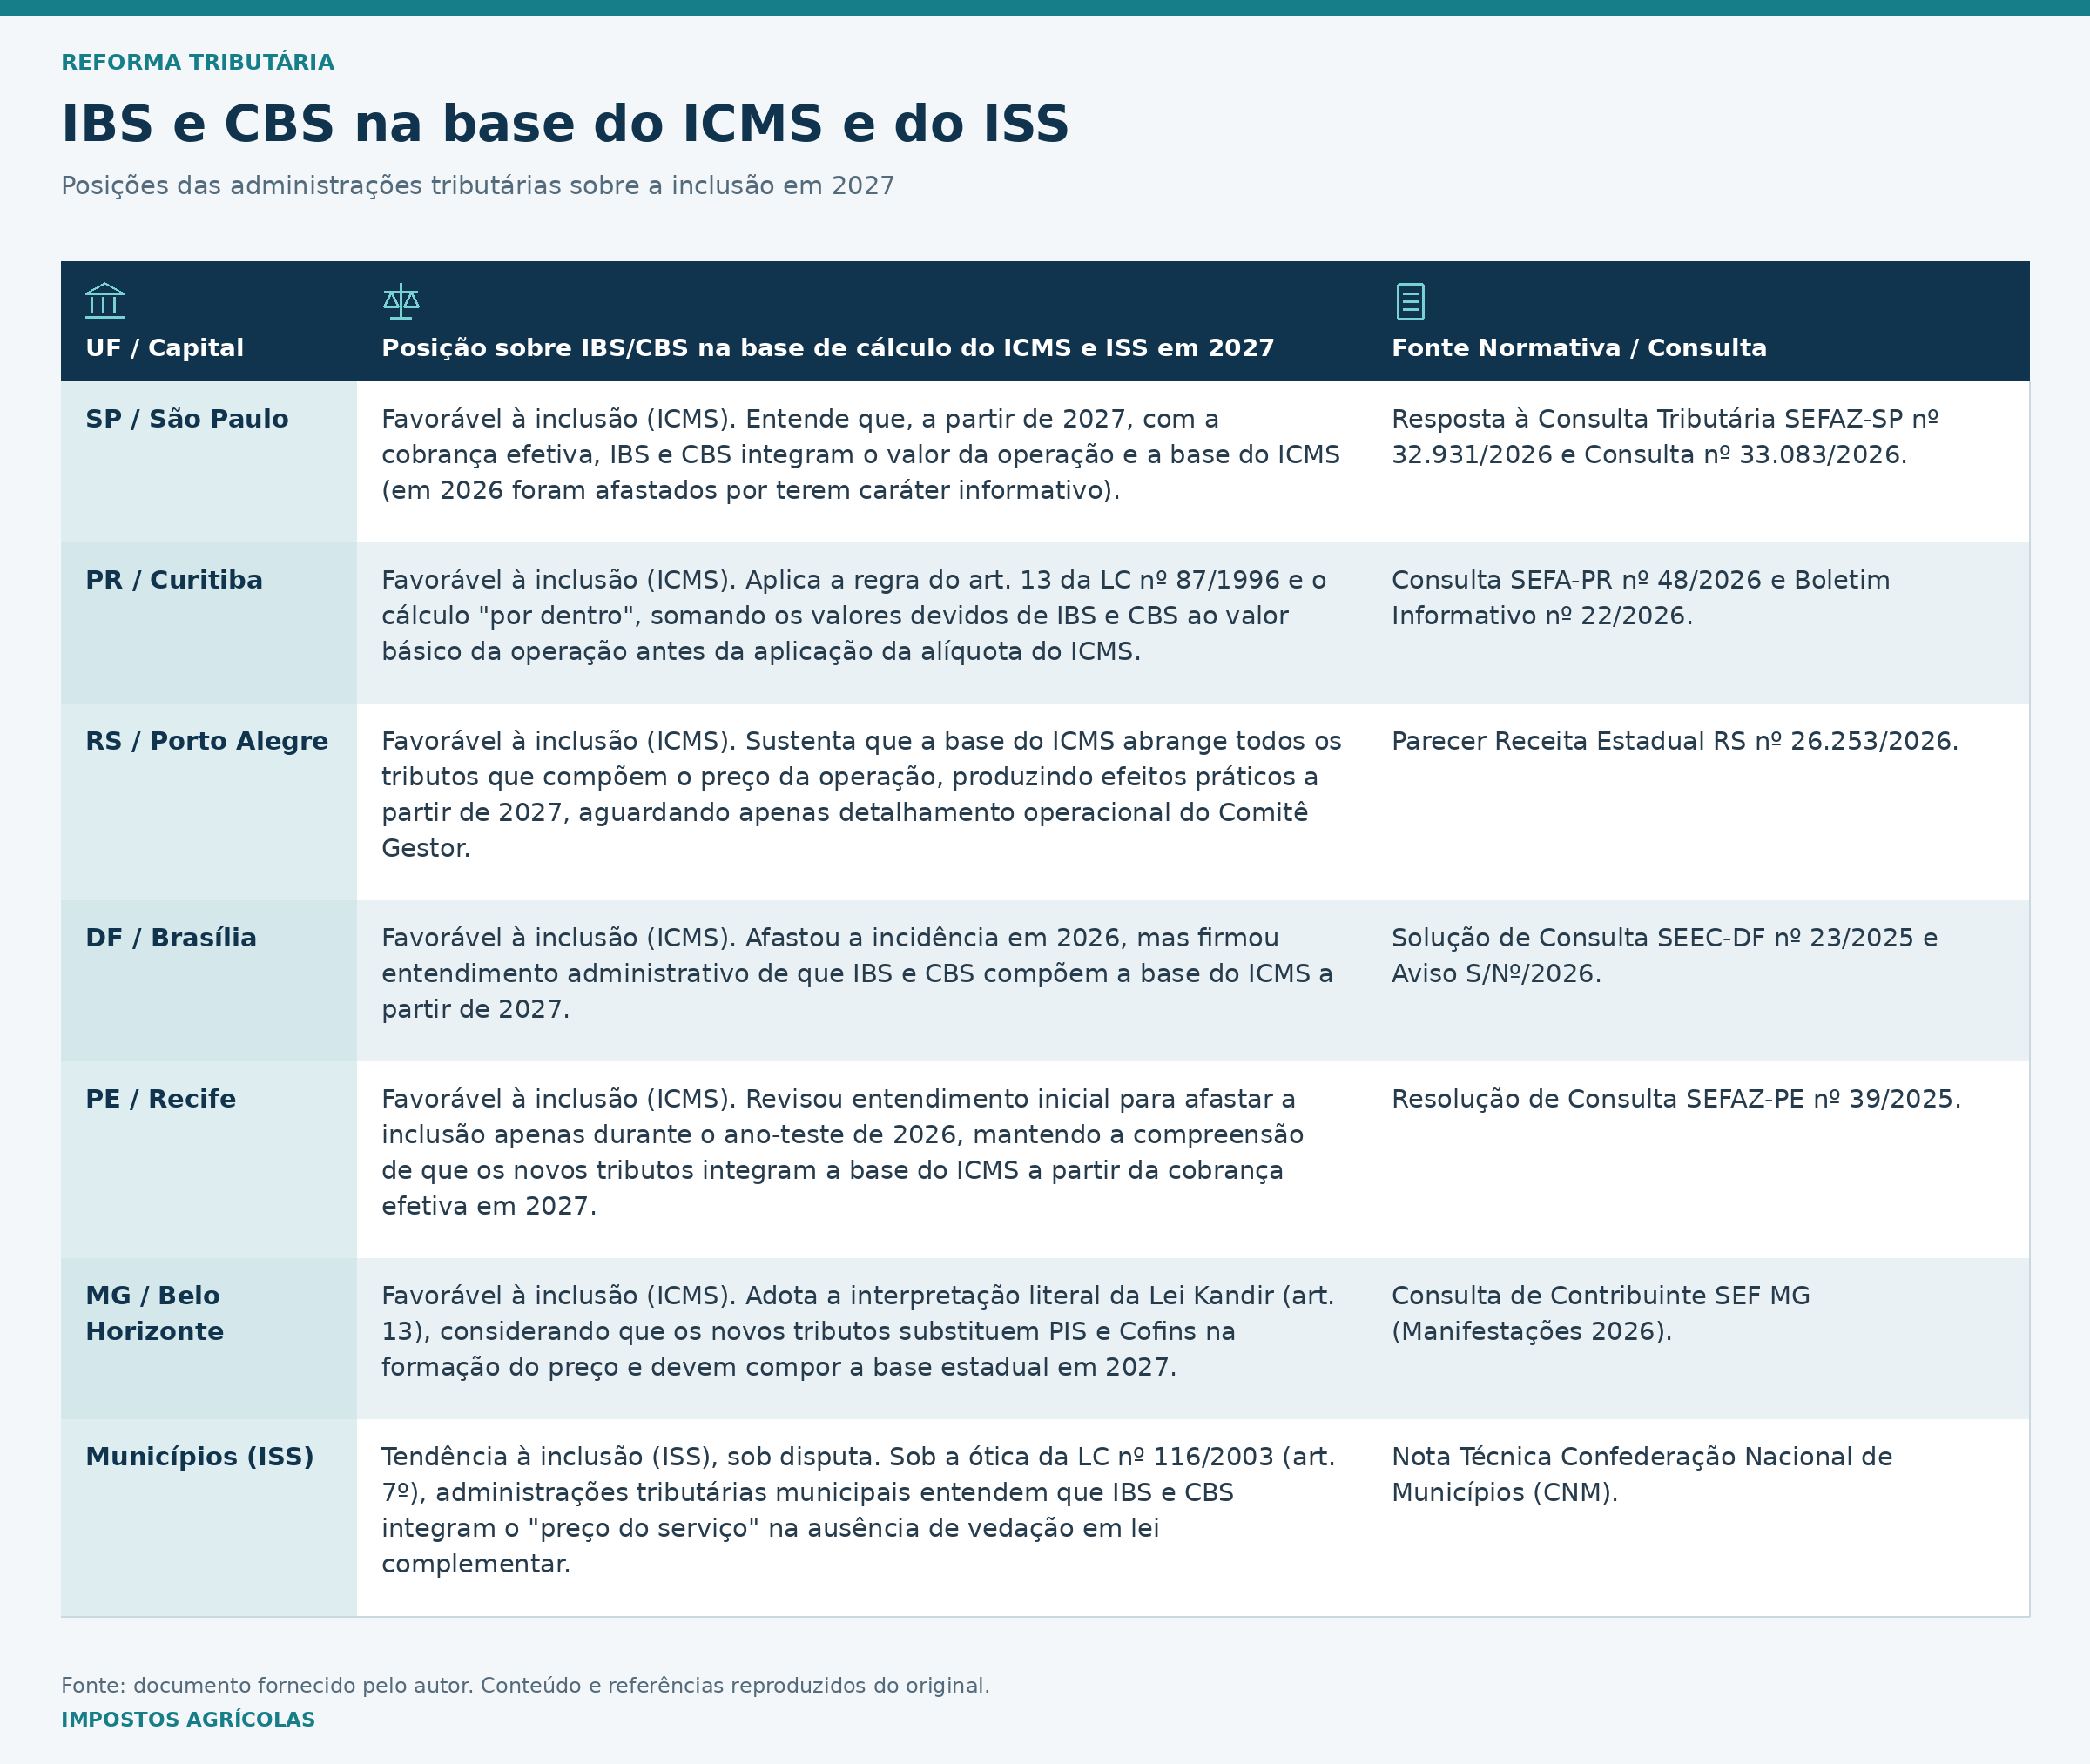
Enquanto o PLP nº 16/2025 aguarda deliberação conclusiva no Congresso Nacional, os Fiscos subnacionais dividem-se entre a orientação geral de exclusão aplicada ao ano-teste de 2026 e a exigência de inclusão a partir de 2027.
O IBS e a CBS devem ser incluídos na base de cálculo do ICMS e do ISS?
4. Análise das Decisões Judiciais Recentes e Impactos Operacionais
Diante da consolidação do entendimento fiscalista pelos Estados, o cenário judicial ganhou forte movimentação no segundo semestre de 2026. Empresas passaram a impetrar mandados de segurança preventivos com base nas respostas a consultas publicadas pelas Secretarias da Fazenda, buscando afastar a exigência antes de janeiro de 2027.
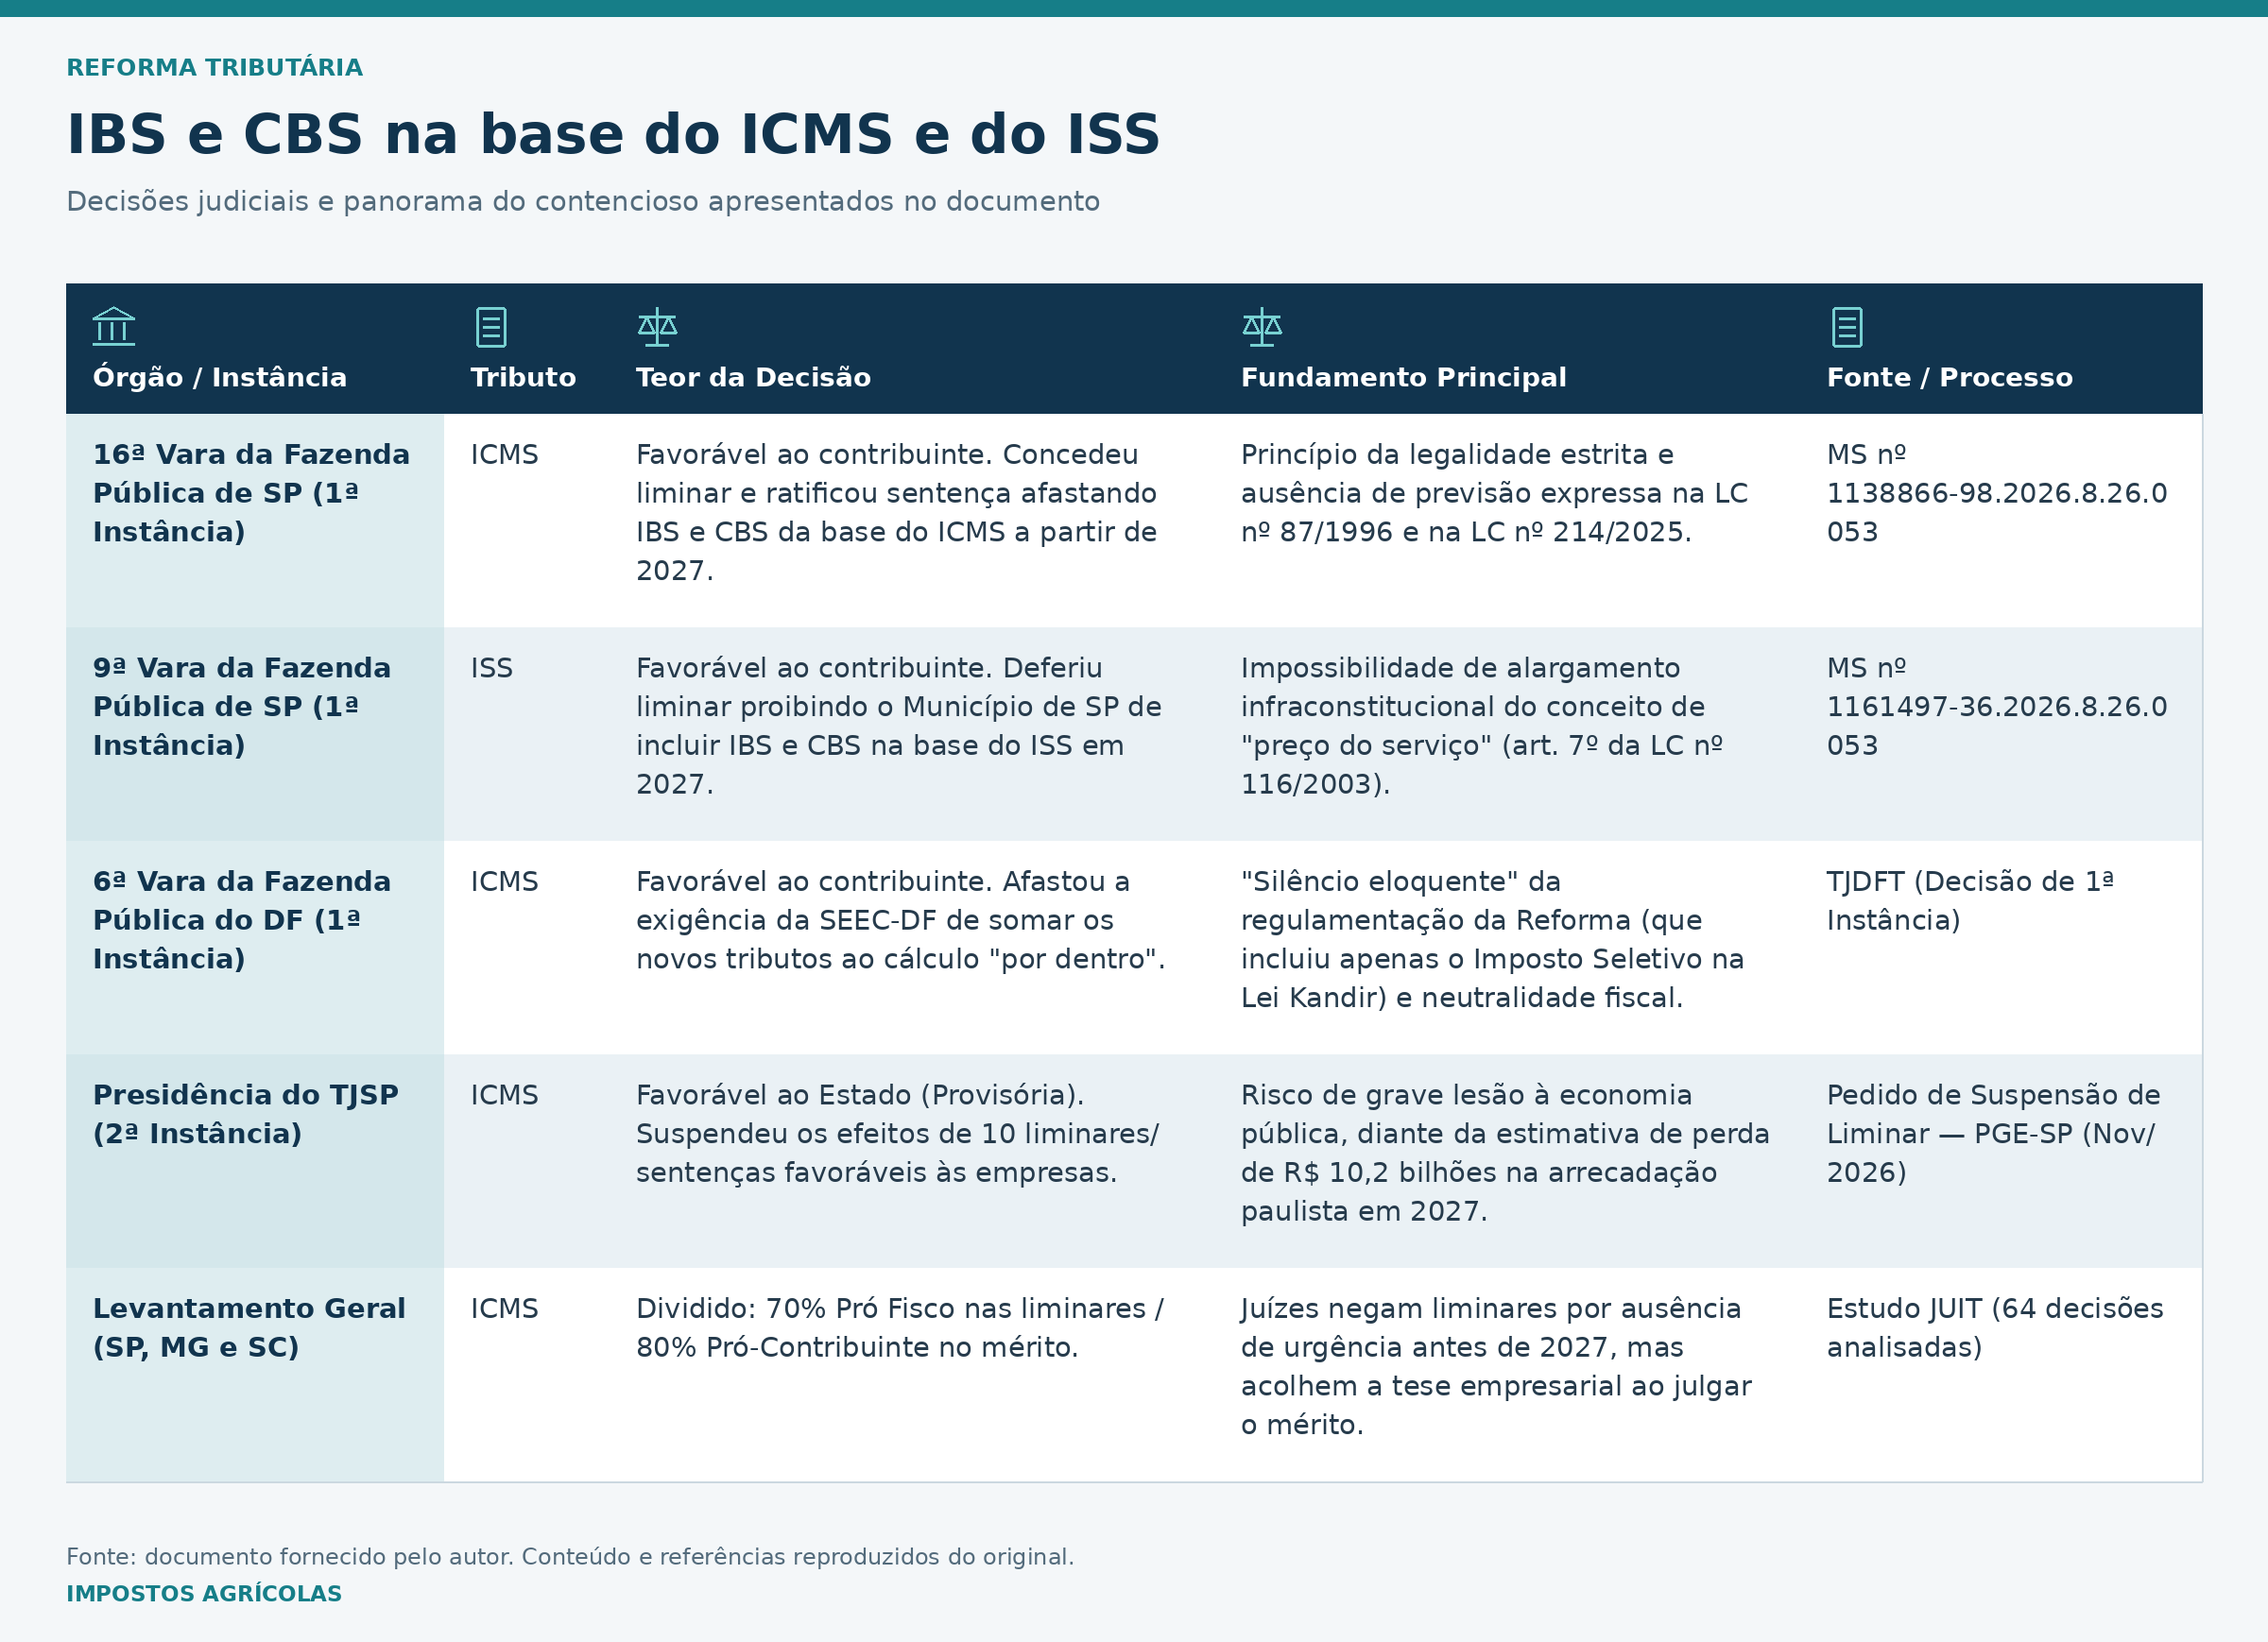
Um levantamento da plataforma JUIT em 64 decisões nos tribunais de São Paulo, Minas Gerais e Santa Catarina apontou uma assimetria clara: embora 70% das liminares tenham sido negadas sob o argumento de ausência de urgência antes do início efetivo da cobrança em 2027, 80% dos julgamentos de mérito favoreceram os contribuintes ao rechaçar a incidência em cascata.
Quadro Resumo: Panorama das Decisões Judiciais (2026)
Riscos e Estratégias Operacionais para as Empresas
A oscilação entre liminares favoráveis e suspensões presidenciais cria elevada insegurança jurídica para o planejamento fiscal e de sistemas (ERPs) de 2027:
- Passivo e Encargos Moratórios: A cassação posterior de uma liminar obriga o contribuinte a recolher retroativamente a diferença do tributo acrescida de juros e multa, sem possibilidade comercial de repasse ao cliente final.
- Restrições à Restituição: Caso a empresa opte por recolher os valores sem liminar e a tese venha a ser vencida nos tribunais superiores, a recuperação do indébito esbarra na exigência do art. 166 do Código Tributário Nacional (CTN), que condiciona a devolução de tributos indiretos à prova de que o encargo financeiro não foi repassado ao adquirente.
- Depósito Judicial como Mitigação: Diante desse dilema, especialistas tributários recomendam o ajuizamento de ação acompanhada do depósito judicial dos valores controversos, suspendendo a exigibilidade do crédito tributário (art. 151, II, do CTN) e eliminando o risco de multas até a pacificação definitiva pelo STF ou STJ.
5. Conclusão
A disputa em torno da inclusão do IBS e da CBS na base de cálculo do ICMS e do ISS revela uma grave fratura normativa no desenho da transição tributária brasileira. De um lado, as Fazendas estaduais e municipais apoiam-se na literalidade residual dos artigos 13 da LC nº 87/1996 e 7º da LC nº 116/2003, além do histórico jurisprudencial do cálculo “por dentro”, para defender a ampliação das bases de incidência a partir de 2027. De outro, os contribuintes invocam os princípios constitucionais da neutralidade e da não cumulatividade plena, sustentando que os novos tributos calculados “por fora” não compõem o preço econômico da mercadoria ou do serviço.
O comportamento recente do Poder Judiciário demonstra que, embora o mérito da tese favoreça majoritariamente os contribuintes nas primeiras instâncias, o argumento arrecadatório dos entes subnacionais tem prevalecido nas suspensões presidenciais por razões de ordem econômica. Esse cenário instável expõe as empresas a um dilema operacional complexo entre o recolhimento sob protesto e o litígio com risco de passivo.
Diante disso, a solução definitiva não deve recair exclusivamente sobre os tribunais superiores, sob pena de se reeditar uma nova “tese do século” com décadas de insegurança jurídica e modulações de efeitos. Torna-se urgente a aprovação do PLP nº 16/2025 pelo Congresso Nacional, estabelecendo regra clara e simétrica que vede a incidência cruzada durante toda a fase de coexistência dos regimes (2027–2032), garantindo transparência fiscal e estabilidade ao ambiente de negócios no país.
6. Referências Bibliográficas
Emenda Constitucional nº 132, de 20 de dezembro de 2023..
Lei Complementar nº 87, de 13 de setembro de 1996.
Lei Complementar nº 116, de 31 de julho de 2003.
Lei Complementar nº 214, de 16 de janeiro de 2025.
Projeto de Lei Complementar nº 16, de 6 de fevereiro de 2025.
Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT). Decisão da 6ª Vara da Fazenda Pública do DF sobre exclusão do IBS e CBS da base de cálculo do ICMS. Brasília: TJDFT, 2026.
Secretaria de Estado da Fazenda. Consulta nº 48, de 18 de agosto de 2026 e Boletim Informativo nº 22/2026. Curitiba: SEFA-PR, 2026.
Secretaria da Fazenda e Planejamento. Resposta à Consulta Tributária nº 32.931/2026 e Resposta à Consulta nº 33.083/2026. São Paulo: SEFAZ-SP, 2026.
Tribunal de Justiça do Estado de São Paulo (TJSP). Mandado de Segurança nº 1138866-98.2026.8.26.0053 (16ª Vara da Fazenda Pública), Mandado de Segurança nº 1161497-36.2026.8.26.0053 (9ª Vara da Fazenda Pública) e Decisão da Presidência do TJSP em Pedido de Suspensão de Liminar. São Paulo: TJSP, nov. 2026.